深交所主板 SZ002594 · 2026年第一季度
比亚迪2026年一季度财报桑基图:净利腰斩55%,但要看那笔40亿元的汇兑
2026年一季度,比亚迪营业收入1502.25亿元,同比下降11.82%;归母净利润40.85亿元,同比下降55.38%;扣非归母净利润41.48亿元,同比下降49.24%;加权平均净资产收益率1.65%,比上年同期的4.37%下降2.72个百分点。
- 营业收入 1502.25亿元 -11.82%
- 归母净利润 40.85亿元 -55.38%
- 扣非归母净利润 41.48亿元 -49.24%
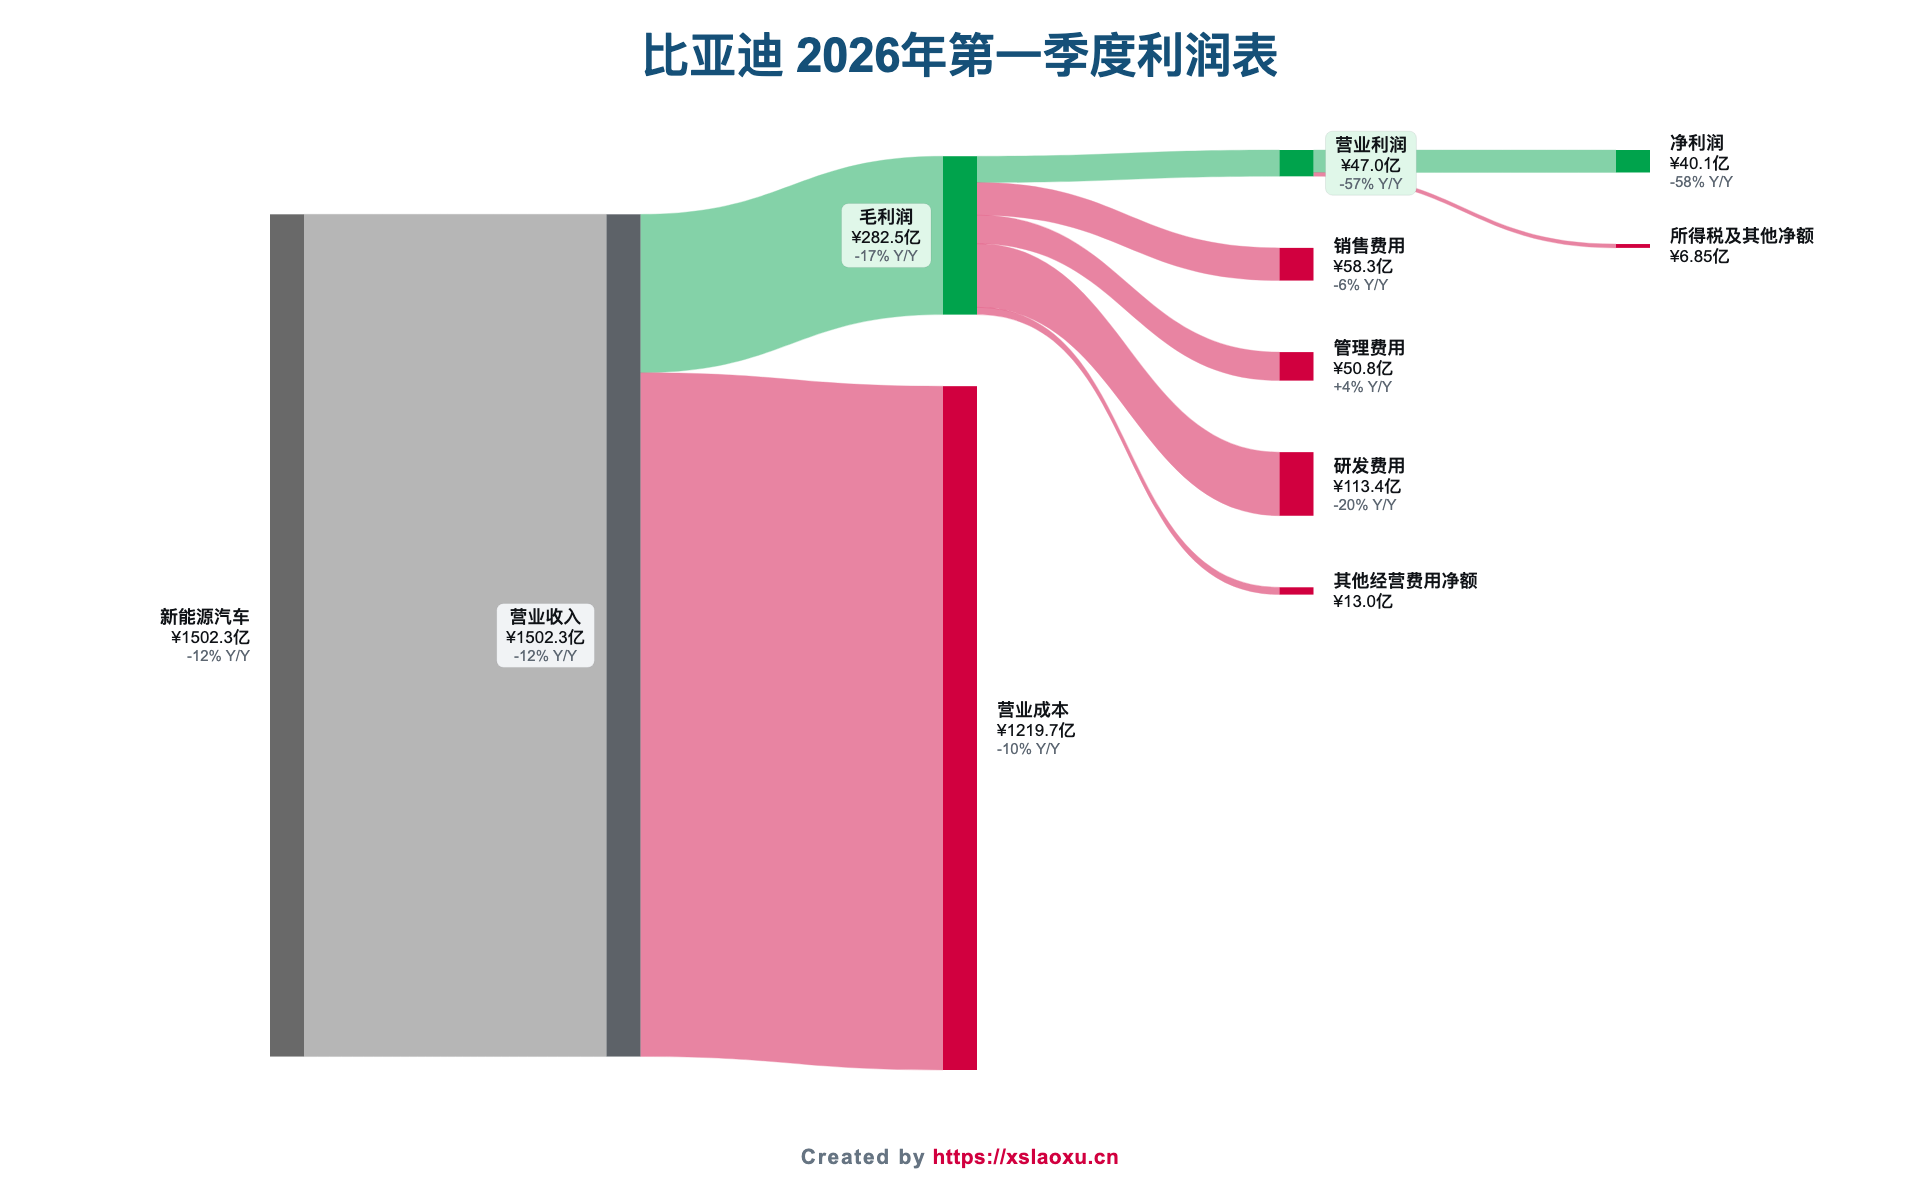
收入降12%、利润降55%,这是比亚迪近年来最难看的一份季报。但把利润表拆开会发现,55%这个数字里有相当一部分并不来自卖车本身。
一、毛利率只降了1.26个百分点,经营端没有崩
营业成本1219.74亿元,同比下降10.43%,降幅小于收入的11.82%。毛利润282.51亿元,同比下降17.36%;毛利率从20.07%降到18.81%,下降1.26个百分点。
这个降幅不算好,但远没有净利润55%的跌幅剧烈。主营业务的盈利能力是在小幅退坡,不是塌方。真正把利润打下去的,是毛利以下那几行。
费用端其实是收缩的:销售费用58.27亿元,同比下降5.74%;管理费用50.83亿元,同比增长3.61%;税金及附加18.83亿元,同比大降42.47%,公司说明是消费税减少所致。三项合计比上年同期少了约15.7亿元。
二、40亿元的财务费用摆动,是本期最大的单一变量
重手在财务费用:本期21.00亿元,上年同期为-19.08亿元,同比变动-210.04%,前后相差约40.08亿元。公司的解释很明确:**主要是本期为汇兑损失,去年同期为汇兑收益所致。**
这是什么概念?本期利润总额47.46亿元,上年同期111.91亿元,同比减少64.45亿元。仅财务费用这一项的反向摆动,就解释了利润总额降幅的62%。
这是一笔和卖了多少台车无关的钱。比亚迪海外收入占比快速提升,海外建厂、外币借款和跨境结算同步扩大,汇率双向波动就会以这种量级直接砸进利润表。上年同期是汇兑收益、本期是汇兑损失,基数效应把降幅放大了两次。
同一逻辑还有两行:投资收益0.86亿元,同比下降87.68%;公允价值变动收益-1.01亿元,上年同期为2.46亿元。两项合计又同比少了约9.6亿元。反向的好消息是资产减值损失3.94亿元,同比减少44.43%,公司说明是存货跌价损失减少——库存压力在缓解。
三、研发费用降20%,但研发并没有真的被砍
最刺眼的一行是研发费用113.44亿元,同比下降20.25%,一个季度少了28.79亿元。车企砍两成研发,很容易被读成"收缩过冬"。但看资产负债表会得到不同结论。
开发支出期末余额82.85亿元,年初59.71亿元,一个季度增长38.75%,增加23.14亿元。公司对这一项的说明是:**主要是内部研发投入增加所致。**
一边费用化的研发降了28.79亿元,一边资本化的开发支出增了23.14亿元,而公司自己说内部研发投入是增加的。合理的解读是:研发总投入未必下降,但被资本化留在资产负债表上的比例明显提高,因此当期费用变少、利润被少扣了一块。
这不违规——开发阶段支出满足条件即可资本化。但它意味着:本期40.85亿元净利润里含有一部分"暂时没进费用"的研发,而这些支出会在未来以摊销形式回到利润表。所以研发-20%既不能读成"研发在退",也不能读成"降本增效"。
四、现金流和负债端的信号
经营活动现金流净额27.90亿元,同比下降67.48%,降幅比净利润还大,收现质量同步下滑。投资活动净流出202.50亿元,同比收窄38.15%,扩产脚步在放缓。
负债端两个变化更值得留意:短期借款662.96亿元,较年初增长72.27%;应付票据486.03亿元,较年初大增116.36%。经营现金流在减少、短期借款和票据结算在快速扩张,说明公司正在更多地用外部融资和产业链账期支撑运转。
五、结论
不必过度悲观的部分:非经常性损益本期为-0.63亿元,是负的,所以扣非净利润41.48亿元反而高于归母的40.85亿元。这份报表没有靠一次性收益粉饰,反而被非经常项目拖了一下。
必须正视的部分:收入下降11.82%、毛利率退坡1.26个百分点、经营现金流下降67.48%,都是实打实的。ROE从4.37%掉到1.65%,对一家总资产9020亿元的公司是很低的季度回报。
结论是:55%的净利润降幅夸大了经营层面的恶化——其中约六成来自汇兑这类非经营因素;但12%的收入下降和现金流收缩,才是真正的问题。接下来跟踪三件事:收入能否止跌、汇兑损益是否反向修复、研发资本化比例会不会继续上升。第三件尤其重要——如果收入没回来而资本化率还在提高,利润质量会比数字看上去更差。