上交所主板 SH601088 · 2026年第一季度
中国神华2026年一季度财报桑基图:营收微增1.2%,净利润却降10.7%
2026年一季度,中国神华营业收入703.97亿元,同比增长1.2%;利润总额165.94亿元,同比下降7.8%;归母净利润106.67亿元,同比下降10.7%;扣非归母净利润107.12亿元,同比下降8.5%。收入基本持平,利润却在往下走。
- 营业收入 703.97亿元 +1.2%
- 利润总额 165.94亿元 -7.8%
- 归母净利润 106.67亿元 -10.7%
- 扣非归母净利润 107.12亿元 -8.5%
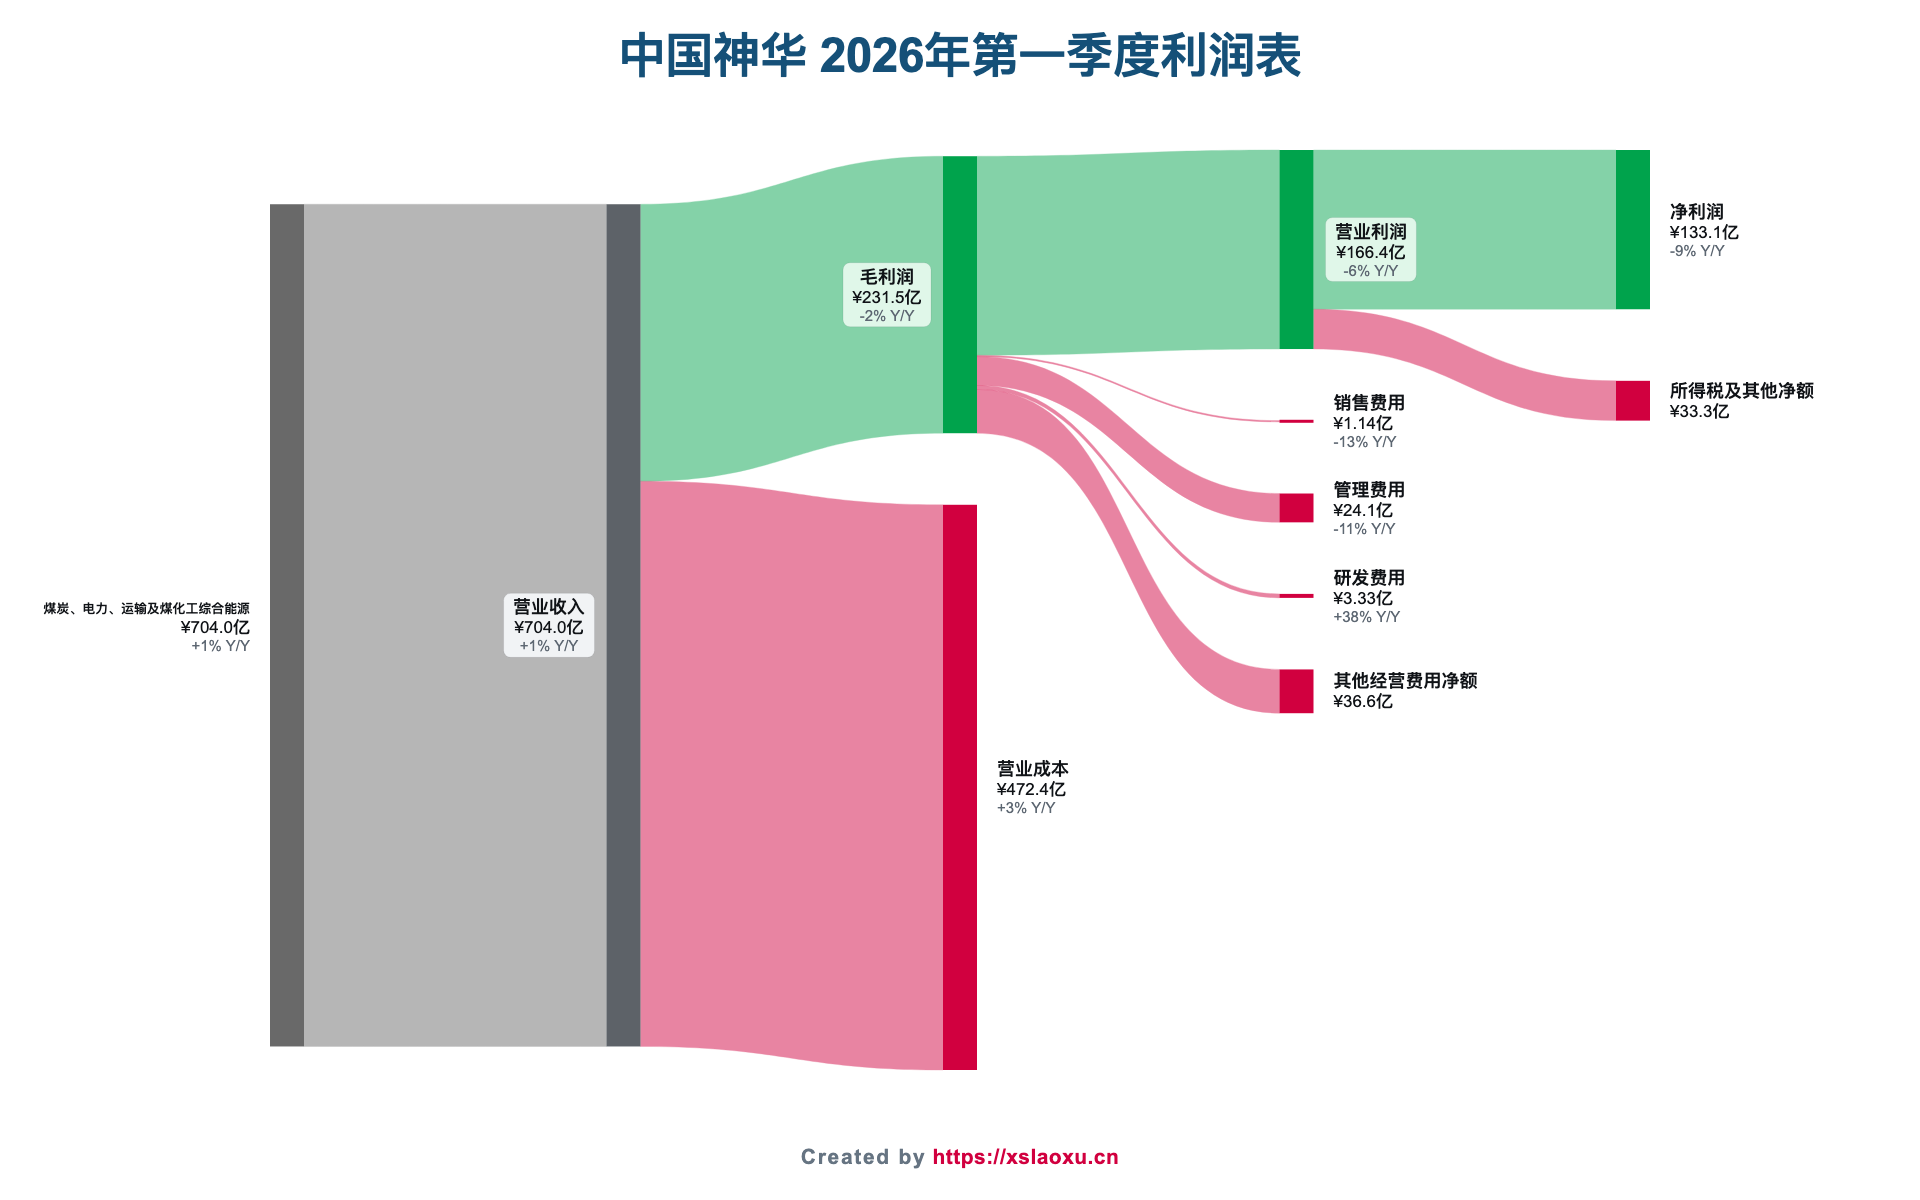
问题出在成本端。营业成本472.44亿元,同比增长3.0%,快于收入的1.2%;毛利润231.53亿元,同比下降2.31%;毛利率从34.06%降到32.89%,下降1.17个百分点。公司说明,成本增长主要是外购煤销售量及其销售成本增长所致——用毛利更低的外购煤填量,收入保住了,利润率被摊薄。
分板块更清楚:煤炭板块营业收入516.83亿元同比仅增0.2%,营业成本376.28亿元却增长4.3%,利润总额88.69亿元,同比下降12.2%;电力板块营业收入220.78亿元增长5.9%,利润总额26.46亿元,同比微增0.8%。煤炭是拖累项,电力基本持平。
费用端整体收缩:税金及附加38.84亿元同比下降2.2%,管理费用24.10亿元同比下降10.6%,两项合计省下约3.7亿元。反向的是研发费用3.33亿元增38.2%,财务费用2.92亿元增83.6%,公司说明是平均存款规模下降、利率下降导致利息收入减少。
还有一项明显的负贡献:投资收益4.43亿元,上年同期11.73亿元,同比下降62.2%,一个季度少了7.30亿元——几乎解释了利润总额14.08亿元降幅的一半。
经营活动现金流净额173.63亿元,同比下降15.5%,公司说明是煤炭业务毛利下降所致,降幅大于净利润,收现端同步走弱。
总结:典型的"以量补价、量补不住利润"。煤价下行周期里,外购煤放量能撑住收入规模,却会稀释毛利率;再叠加投资收益少7.30亿元和财务费用增加,最终把归母净利润压到-10.7%。对高股息属性的神华来说,真正要跟踪的是经营现金流能否稳住——它才是分红的底气。