上交所主板 SH600030 · 2026年第一季度
中信证券2026年一季度财报桑基图:营收增41%,投资收益却少了87亿
2026年一季度,中信证券营业收入231.55亿元,同比增长40.91%;归母净利润102.16亿元,同比增长54.60%;扣非归母净利润102.03亿元,同比增长56.97%;利润总额132.27亿元,同比增长57.82%。
- 营业收入 231.55亿元 +40.91%
- 归母净利润 102.16亿元 +54.60%
- 扣非归母净利润 102.03亿元 +56.97%
- 利润总额 132.27亿元 +57.82%
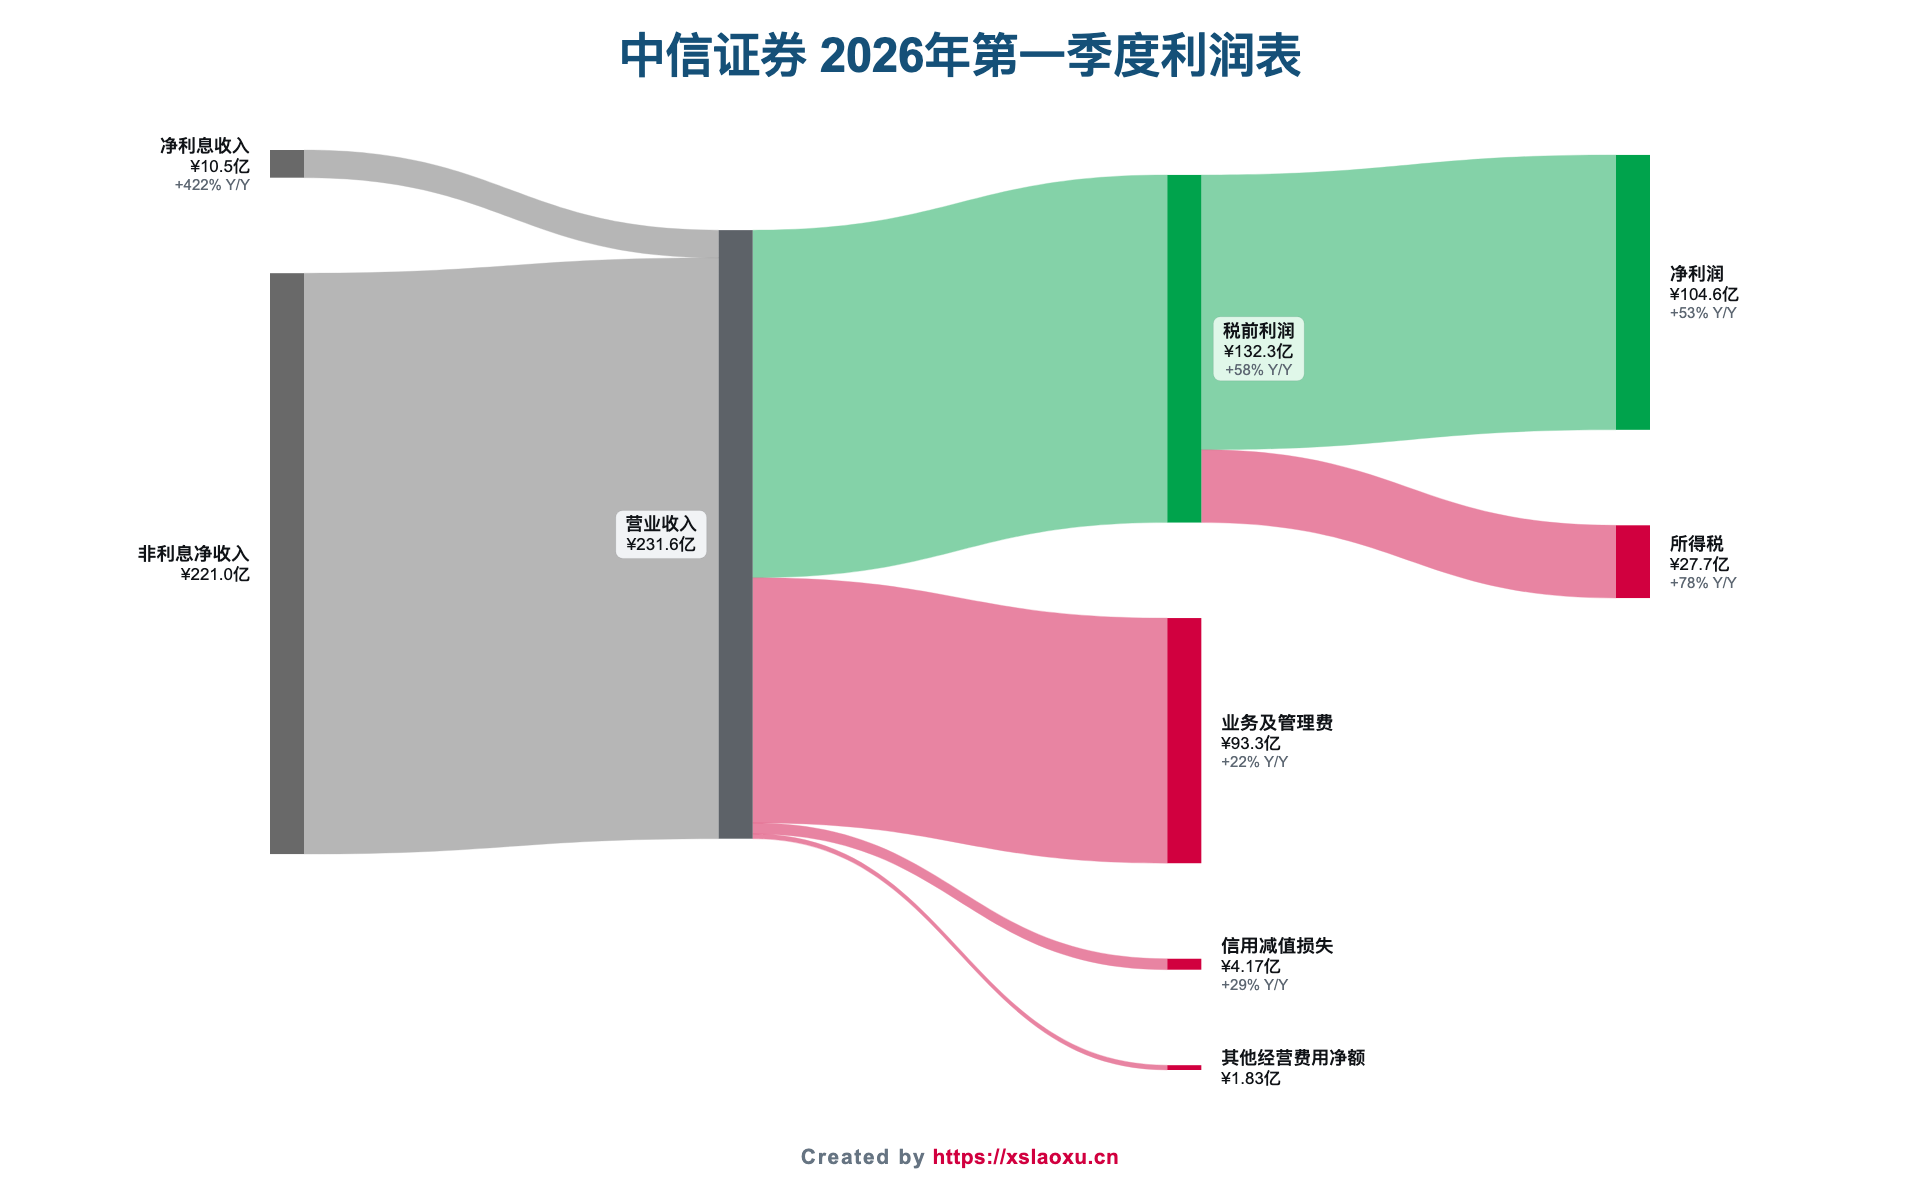
需要先说明口径:公司对上年同期数据进行了追溯调整,营业收入由调整前的177.61亿元调整为164.32亿元,上述同比增速均以调整后的基数计算。
收入的结构变化非常剧烈。手续费及佣金净收入102.70亿元,同比增长40.76%,公司说明主要是资产管理业务和经纪业务手续费净收入增加——这是最实在的一块,直接反映市场交易活跃度和管理规模。利息净收入10.53亿元,上年同期为-2.02亿元,实现由负转正,主要是利息收入增加及卖出回购金融资产利息支出变化。
但自营口径出现了大幅腾挪:投资收益58.02亿元,上年同期145.01亿元,同比大幅下降59.99%,一个季度少了86.99亿元。与此同时,公允价值变动收益61.27亿元,上年同期为-54.60亿元,前后摆动115.87亿元。
两者合计119.29亿元,上年同期90.41亿元,实际增加28.88亿元。这说明自营业务确实赚钱了,但赚钱的形态从"卖出兑现价差"变成了"持仓浮盈"。浮盈没有落袋,市场回调时会反向计入。这是本期营收增长41%里最需要打折看待的部分。
另外还有一笔容易被忽略的拖累:汇兑收益本期为-3.90亿元,上年同期为+0.77亿元。
成本端:业务及管理费93.29亿元,同比增长22.13%,增速明显低于收入的40.91%,经营杠杆得到体现;信用减值损失4.17亿元,同比增长29.41%;税金及附加1.18亿元。营业利润132.20亿元,同比增长59.20%。
所得税费用27.68亿元,同比增长77.84%,快于利润总额的57.82%,实际税率从18.58%升到20.93%。净利润104.59亿元,同比增长53.25%;少数股东损益2.43亿元。
现金流方面,经营活动现金流净额同比增长240.86%,与交易活跃度提升和自营规模变化相关,券商这一科目季度间波动极大,参考意义有限。
总的来看,这份财报有两条清晰的线:手续费及佣金40.76%的增长是硬的,代表券商主业景气;而营收里另一半的自营收益,形态已经从已实现变成未实现。牛市里这不是问题,市场转向时才是。