上交所主板 SH600036 · 2026年第一季度
招商银行2026年一季度财报桑基图:净息差再降8个基点,净利息收入靠什么增近5%
2026年一季度,招商银行营业收入869.40亿元,同比增长3.81%;归属于本行股东的净利润378.52亿元,同比增长1.52%;扣非后净利润377.95亿元,同比增长1.77%。年化ROAE 13.48%,同比下降0.65个百分点;ROAA 1.14%,同比下降0.07个百分点。
- 营业收入 869.40亿元 +3.81%
- 归母净利润 378.52亿元 +1.52%
- 扣非归母净利润 377.95亿元 +1.77%
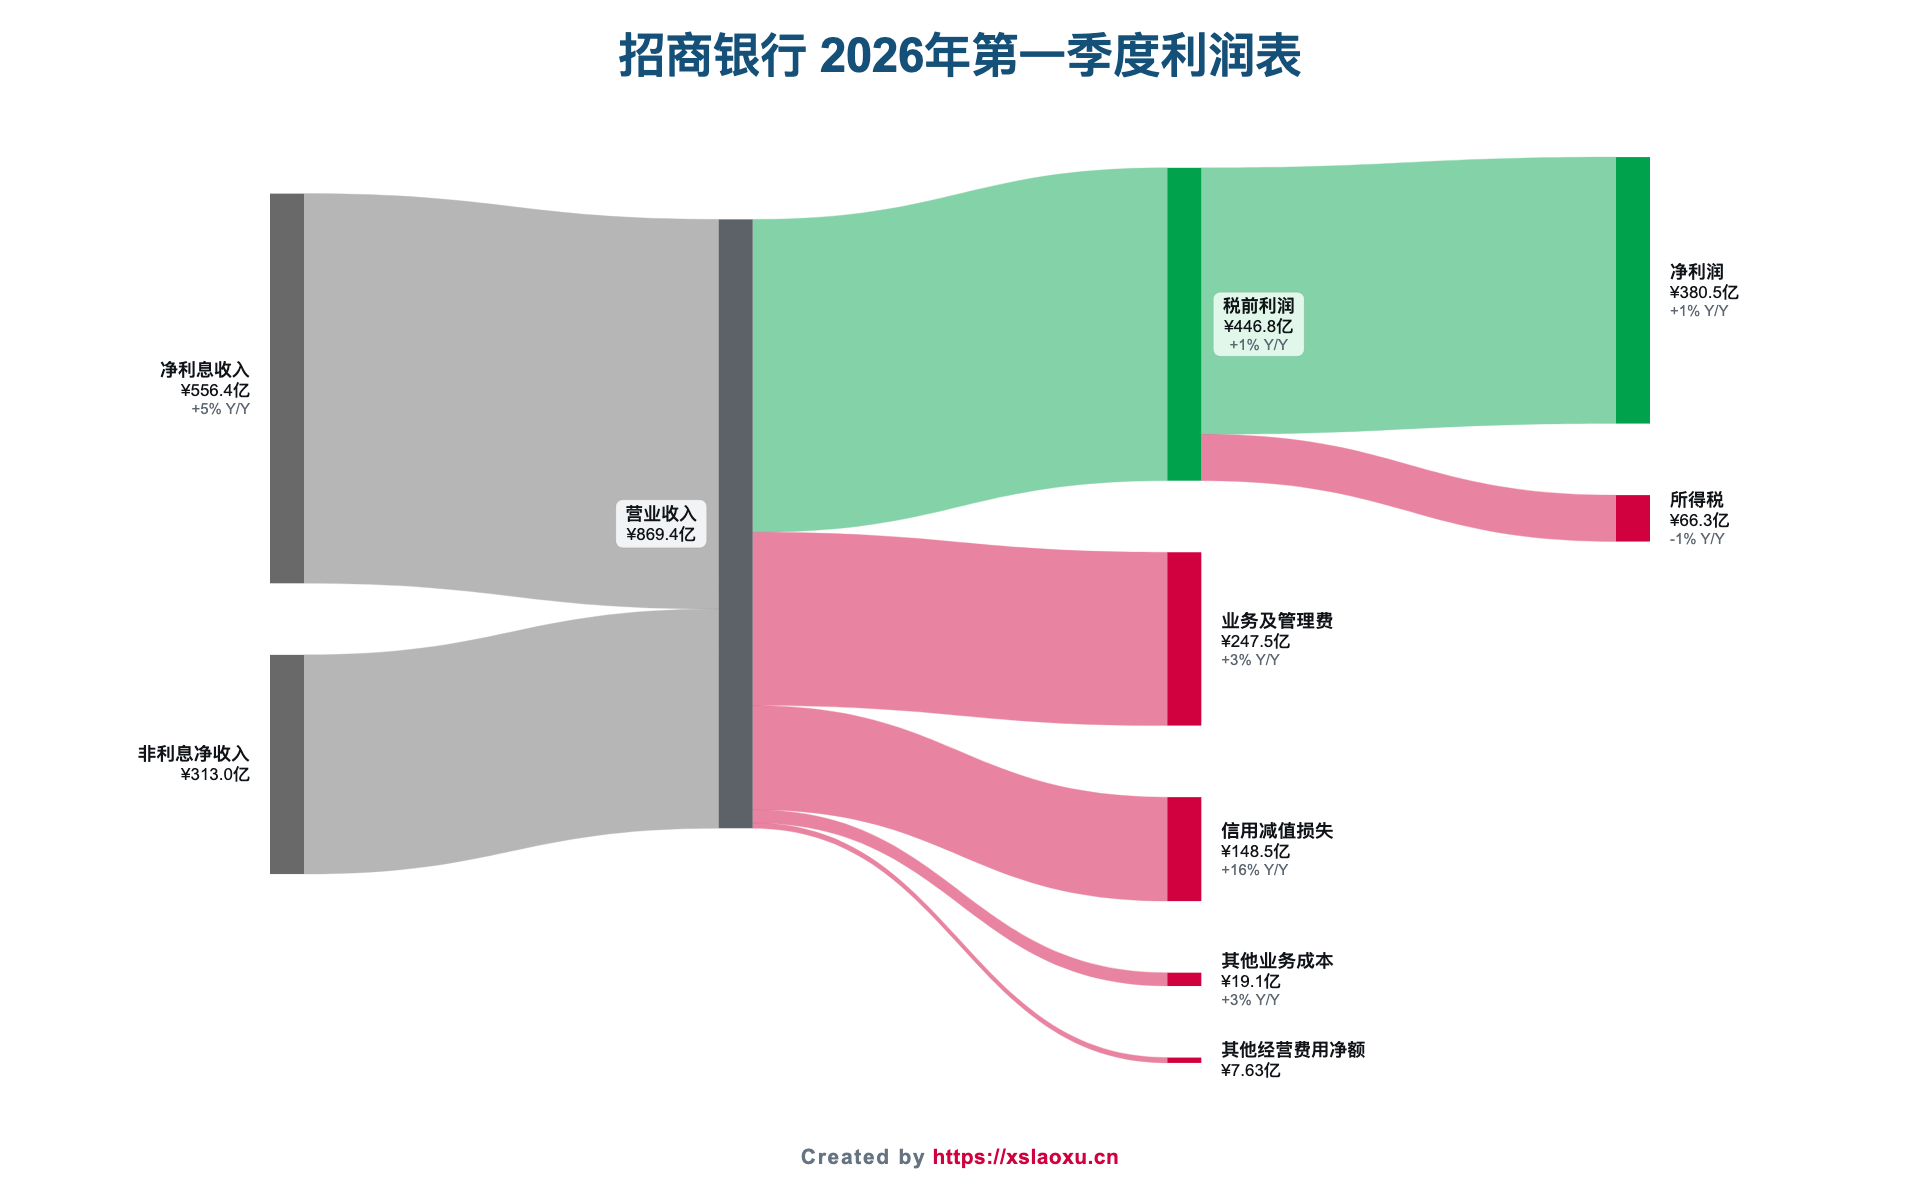
营收增长3.81%,利润只增1.52%,ROE还在往下走。这份财报的每一层都值得单独拆。
一、净利息收入增4.99%,全靠负债端省出来
净利息收入556.42亿元,同比增长4.99%,占营业收入的64.00%。看数字是加速的,但息差还在下行:净利差1.77%,同比下降5个基点;净息差1.83%,同比下降8个基点,环比也分别再降2个和3个基点。
拆开两端就明白了。
资产端在失血:生息资产平均收益率从3.21%降到2.84%,下降37个基点。其中贷款和垫款收益率从3.53%降到3.13%,投资从2.93%降到2.68%。利息收入861.08亿元,同比不增反降3.33%。公司自己的解释是贷款重定价、有效信贷需求不足、零售贷款占比下降。
负债端在补血:计息负债成本率从1.39%降到1.07%,下降32个基点。其中客户存款成本率从1.29%直接降到0.99%,跌进1%以内;向中央银行借款成本率从1.82%降到1.57%。利息支出304.66亿元,同比大幅下降15.55%,一个季度少付了56.08亿元利息。
一边少收了29.62亿元,一边少付了56.08亿元,净利息收入才多出26.46亿元。同时生息资产平均余额从11.26万亿元扩到12.30万亿元,增长9.21%——用规模去补价格。
所以答案很清楚:这4.99%的增长,是存款成本下行和资产规模扩张共同撑起来的,不是资产端定价能力回来了。存款成本已经压到0.99%,继续往下的空间还有多少,是下一个季度最关键的变量。
二、中收结构分化:财富管理猛增25%,银行卡还在掉
非利息净收入312.98亿元,同比只增1.77%,占营收36.00%。
亮点在净手续费及佣金收入206.56亿元,同比增长4.87%,其中财富管理手续费及佣金收入85.07亿元,同比大增25.42%。再往下看结构:代理基金收入20.32亿元,同比增长55.11%;代理信托计划11.00亿元,增长42.67%;代理证券交易5.40亿元,增长28.27%;代理保险21.31亿元,增长16.70%;代销理财25.40亿元,增长7.13%。托管业务佣金15.42亿元,增长19.81%。
这一组数字说明权益市场回暖确实传导到了银行的中间业务,招行的零售客群和渠道能力仍然在兑现。
拖后腿的是银行卡手续费收入35.75亿元,同比下降12.25%,公司解释是信用卡线下交易手续费下降。结算与清算手续费40.36亿元增长7.34%,资产管理26.46亿元只增1.50%。
其他净收入106.42亿元,同比下降3.77%。这里面有一组巨大的对冲:投资收益39.86亿元,上年同期117.52亿元,减少77.66亿元;而公允价值变动损益从-53.06亿元转为+20.28亿元,改善73.34亿元。两者几乎完全抵消,本质是债券投资从"卖出兑现价差"变成"持仓浮盈"。这也是为什么公司说其他净收入下降主要是债券投资价差收入减少。
三、信用减值多提15.65%,拨备覆盖率却在降
营业支出422.75亿元,同比增长7.06%,快于营收增速。
业务及管理费247.48亿元,同比增长3.17%,其中员工费用176.94亿元增2.12%。成本收入比28.47%,同比还下降了0.17个百分点,费用管控是到位的。
真正的增量在信用减值损失148.46亿元,同比增长15.65%。其中贷款和垫款减值148.58亿元,同比多提12.28亿元。这是本期利润增速被压到1.52%的直接原因。
但另一头,资产质量的指标是分化的:不良贷款余额698.58亿元,较上年末增加16.52亿元;不良贷款率0.94%,与上年末持平;房地产业不良率4.44%,较上年末下降0.20个百分点。看上去稳定。
问题在拨备:拨备覆盖率387.76%,较上年末下降4.03个百分点;贷款拨备率3.63%,下降0.05个百分点。多提了15.65%的减值,拨备覆盖率还在降——说明拨备的增加速度没有跟上不良和贷款规模的增长。这是一个需要连续观察的方向。
四、经营现金流+32%的另一面
经营活动现金流净额1258.49亿元,同比增长32.44%。公司给出的原因很直白:贷款同比少增,以及待清算款项流入同比增加。
"贷款同比少增"是一个双面的表述。它让现金流好看,但同时也印证了净息差分析里那句"有效信贷需求不足"。报告期末贷款和垫款总额7.46万亿元,较上年末增长2.84%;客户存款9.96万亿元,较上年末只增长1.25%。资产端扩表的速度已经慢下来了。
五、总结
招行这份财报没有任何粉饰:非经常性损益只有0.58亿元,扣非增速1.77%还高于归母的1.52%。所有的问题都是经营性的。
一句话概括:营收靠规模和负债成本红利撑住3.81%,利润被15.65%的减值计提压到1.52%,ROE继续下滑0.65个百分点,而财富管理是唯一跑出双位数增长的引擎。
往后看三个变量:存款成本还能不能继续下(1%以下的空间不多了)、财富管理25%的增速能不能延续、拨备覆盖率会不会跌破380%。对一家13.5万亿元资产的银行来说,1.52%的利润增长本身不是问题,问题是支撑这1.52%的三根柱子——息差、中收、拨备——现在有两根在承压。