深交所 SZ002384 · 2026年第一季度
东山精密2026年一季度财报桑基图:AI光模块推动净利润增长146%
东山精密一季度收入、利润和盈利能力同时改善,AI光模块业务及新并表公司是增长核心,同时扩产和借款成本也在上升。
- 营业收入 131.38亿元 +52.72%
- 净利润 11.24亿元 +146.24%
- 毛利率 19.3% +5.2个百分点
- 研发费用 3.71亿元 +34.88%
AI光模块成为核心贡献
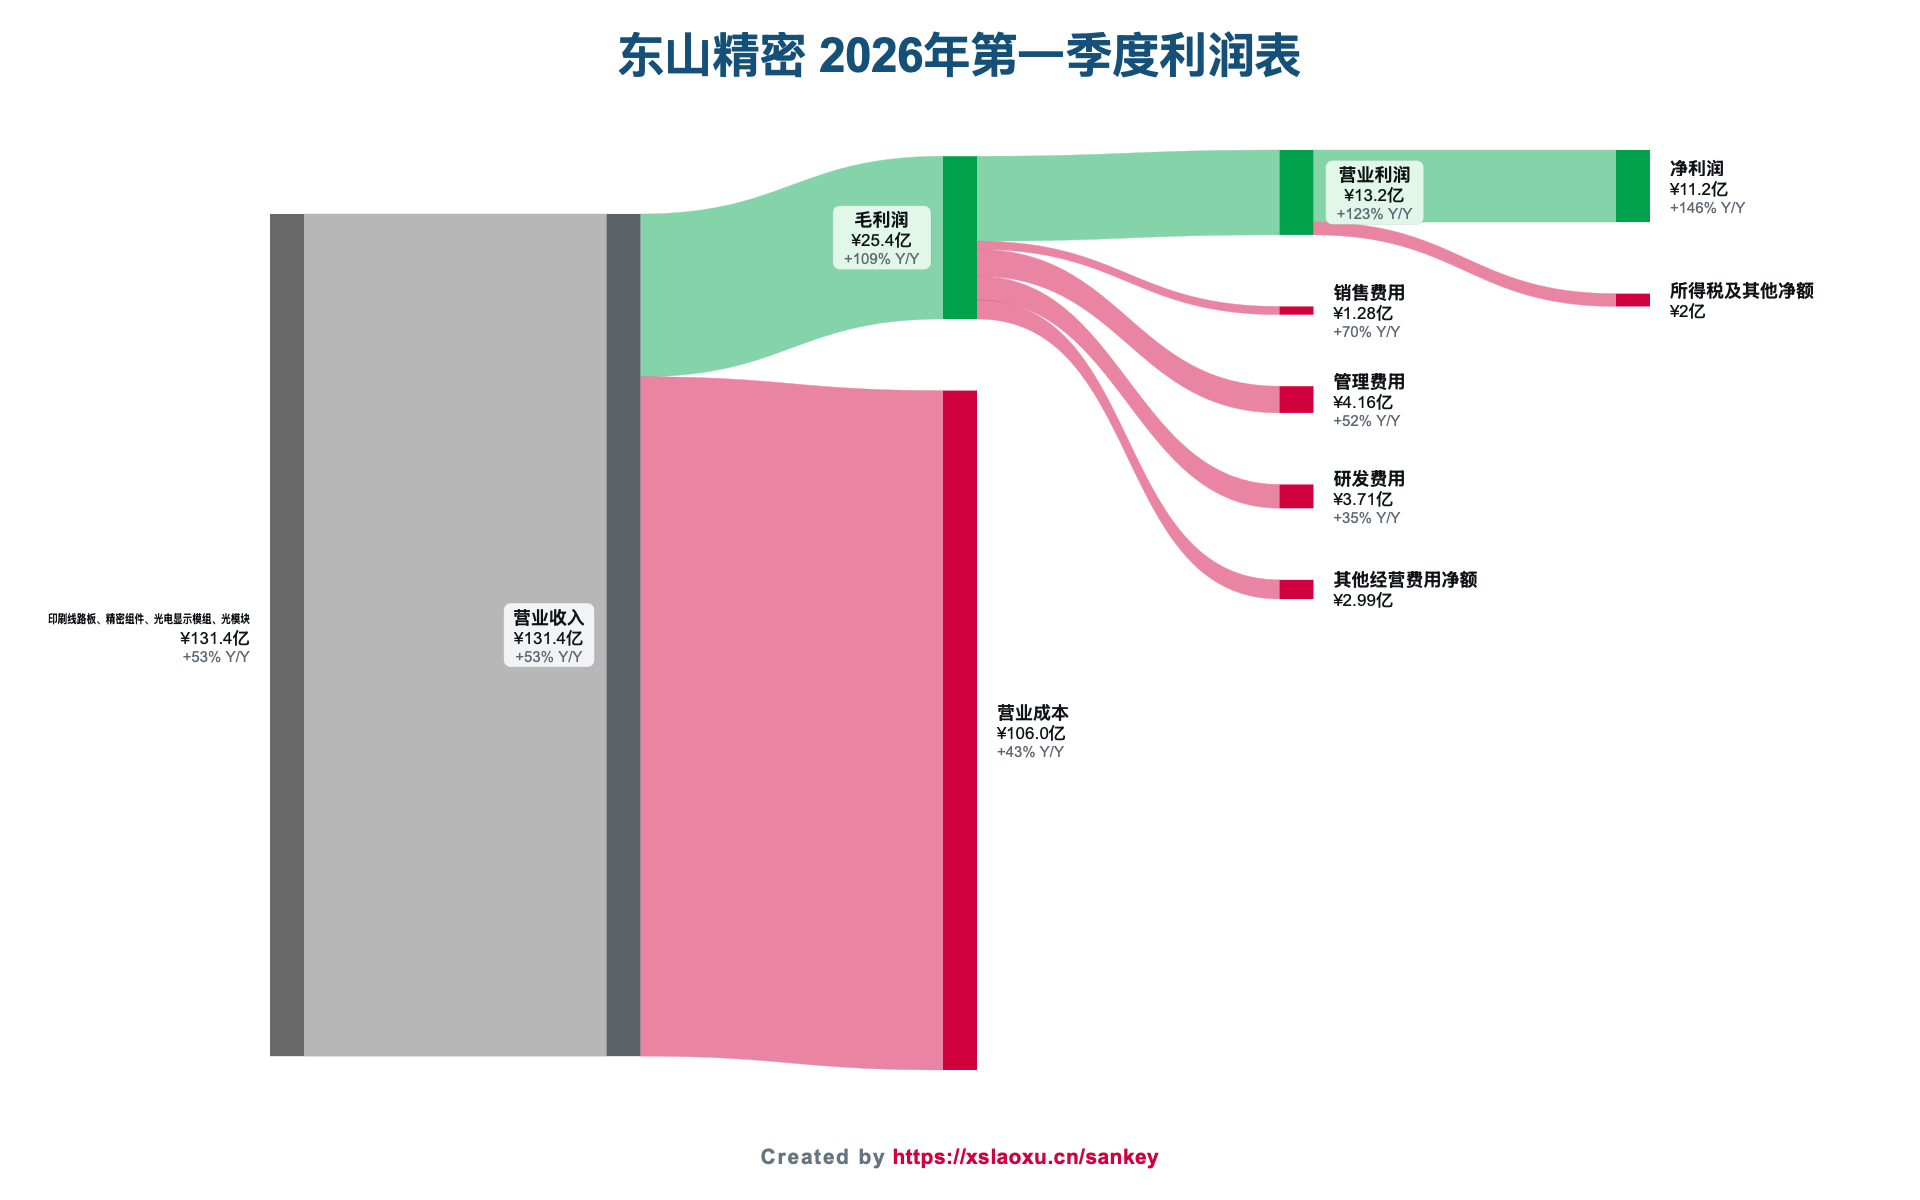
东山精密2026年一季度营收131.38亿元,同比增长52.72%;毛利润25.39亿元,同比增长约109%;净利润11.24亿元,同比增长146.24%。毛利率由上年同期的14.1%提升至19.3%。
公司披露,增长一方面来自索尔思光电和GMD集团新纳入合并范围;另一方面是AI数据中心需求爆发,光模块业务抓住客户订单加急机会,收入较去年同期翻倍,并成为本期收入和利润的核心贡献。传统印刷线路板、精密组件及光电显示模组业务保持稳定。
扩产、借款和汇率压力需要继续观察
财务费用由0.07亿元升至2.48亿元,主要受并购贷款利息和人民币升值造成的汇兑损失影响;存货跌价等资产减值损失约1.04亿元。
公司继续扩张光模块、光芯片和AI PCB产能,一季度投资活动现金流净流出25.28亿元。下一步要观察光模块高增长能否延续,以及扩产、借款和汇率压力会不会侵蚀利润。