深交所创业板 SZ300502 · 2026年第一季度
新易盛2026年一季度财报桑基图:收入翻倍、净利增77%,研发费用只涨1.7%
2026年一季度营业收入83.38亿元,同比增长105.76%;归母净利润27.80亿元,同比增长76.80%;扣非归母净利润27.68亿元,同比增长76.44%。AI算力需求下的光模块景气度,在这份报表里体现得非常直接。
- 营业收入 83.38亿元 +105.76%
- 归母净利润 27.80亿元 +76.80%
- 扣非归母净利润 27.68亿元 +76.44%
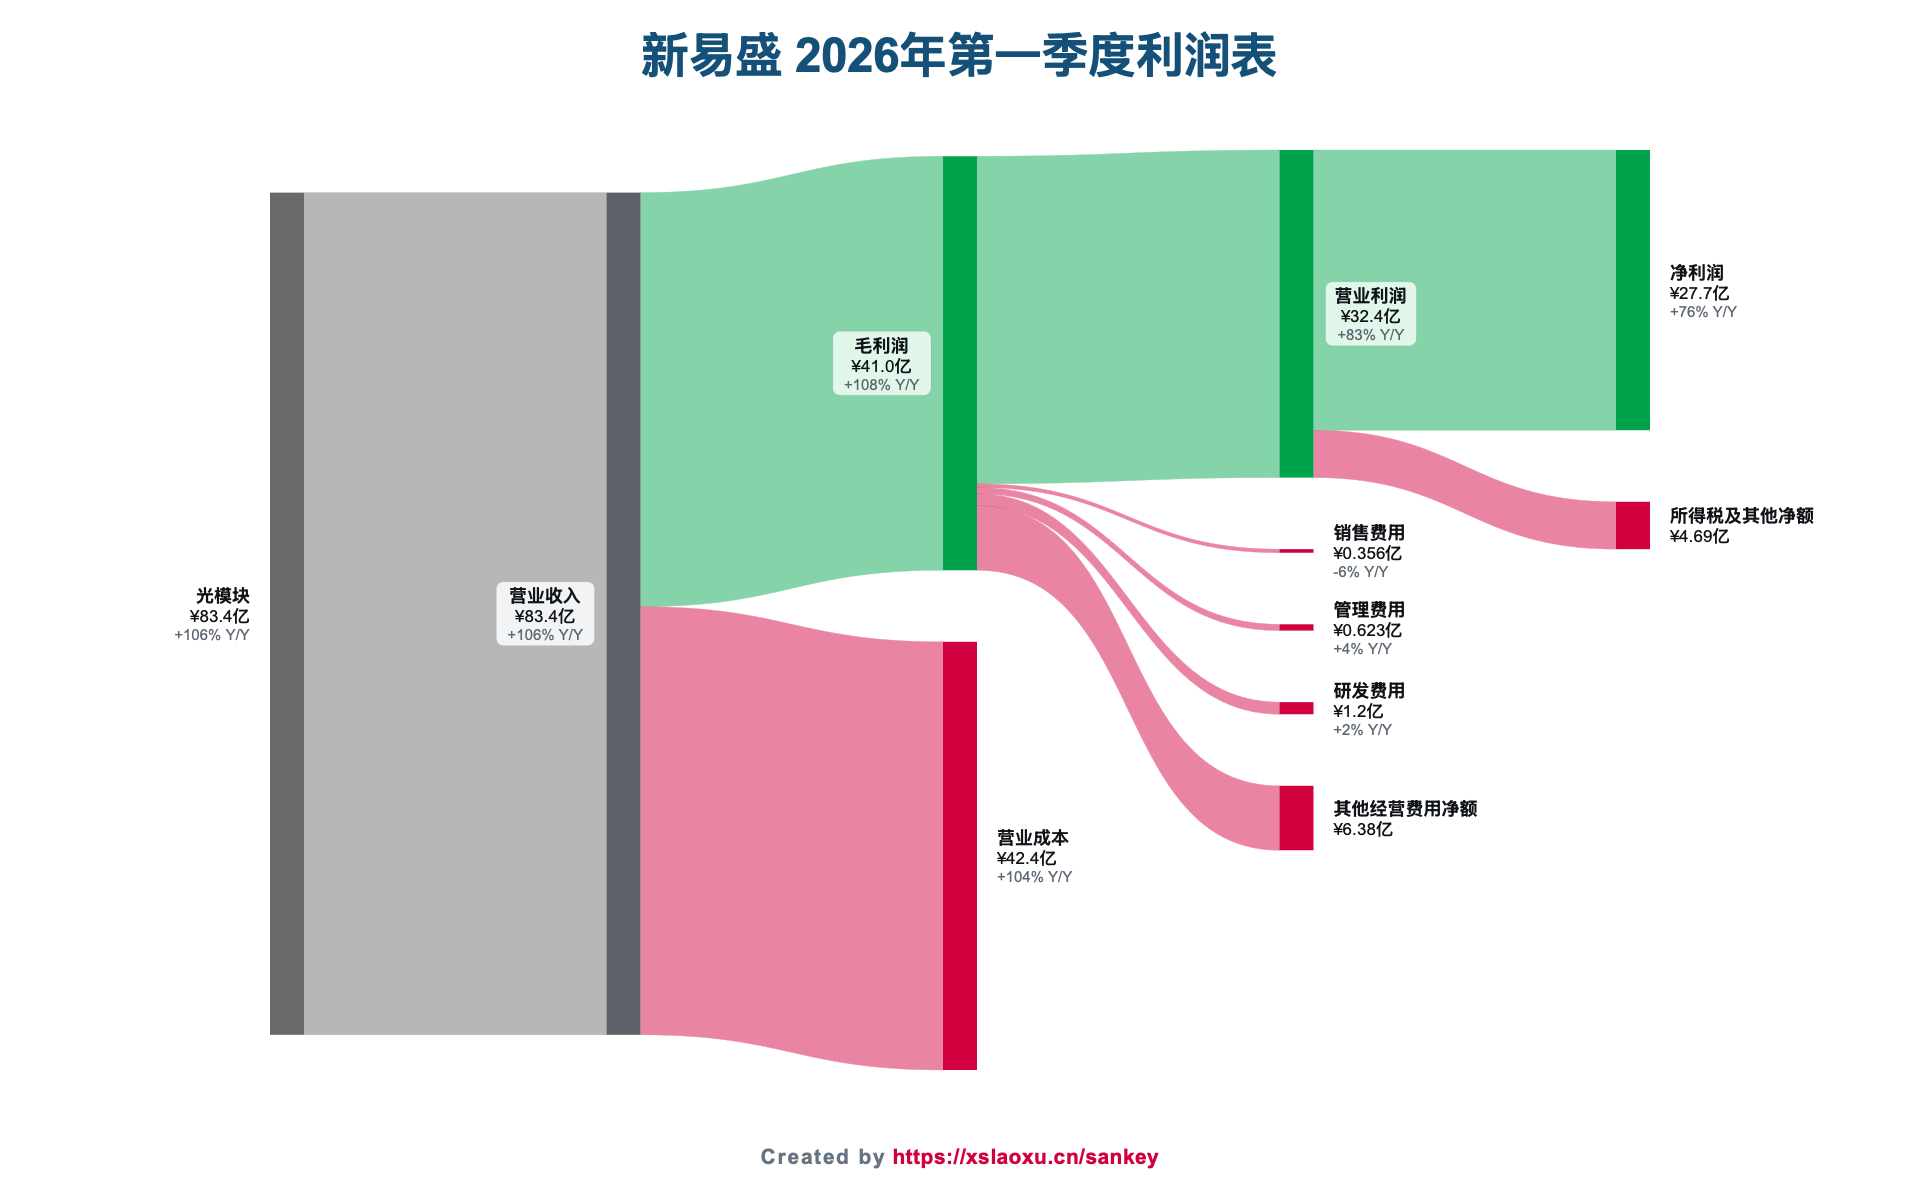
从桑基图看,毛利润40.99亿元,同比增长约108%,毛利率49.16%,与上年同期的48.66%基本持平——收入翻倍并没有牺牲价格,这是最健康的一点。
但利润增速为什么明显慢于收入增速(76.8% vs 105.8%)?主要是三项:其一,财务费用本期5.22亿元,上年同期为-0.33亿元,摆动5.55亿元,公司说明主要系汇兑损失增加;其二,资产减值损失0.83亿元,同比增长396.30%,主要是存货跌价准备;其三,所得税费用4.72亿元,同比增长135.34%,实际税率从11.32%升到14.55%。仅汇兑一项,就吃掉了约六分之一的营业利润。
真正需要打问号的是研发。收入增长105.76%的同时,研发费用只有1.20亿元,同比仅增1.72%;研发费用率从2.91%降到1.44%,几乎腰斩。销售费用0.36亿元还同比下降5.86%,管理费用0.62亿元只增4.22%。费用几乎原地不动而收入翻倍,这是本期利润率的重要来源,但对一家身处技术迭代最快赛道的光模块公司来说,1.44%的研发费率能否支撑1.6T及后续产品的竞争位置,是个真问题。
另外两个信号:加权平均净资产收益率14.52%,反而比上年同期的17.20%下降2.68个百分点,说明去年的融资扩大了权益基数,资产周转还没跟上;外币财务报表折算差额-3.30亿元,导致综合收益总额24.38亿元明显低于27.74亿元的净利润。
现金流是亮点:经营活动现金流净额6.84亿元,同比增长243.71%。但要注意,它只相当于净利润的25%——存货90.26亿元、应收账款55.67亿元、预付款项6.82亿元(较年初增长3920.83%,主要是原材料预付款),扩产备货正在大量吃掉现金。
订单和景气度没有问题,接下来看研发投入会不会补上,以及汇率还要拖累多久。