深交所主板 SZ002415 · 2026年第一季度
海康威视2026年一季度财报桑基图:营业成本只涨3%,毛利率拉高4个百分点
2026年一季度营业收入207.15亿元,同比增长11.78%;归母净利润27.81亿元,同比增长36.42%;扣非归母净利润26.48亿元,同比增长37.44%。利润增速是收入增速的三倍,加权平均净资产收益率从2.51%提升到3.28%。
- 营业收入 207.15亿元 +11.78%
- 归母净利润 27.81亿元 +36.42%
- 扣非归母净利润 26.48亿元 +37.44%
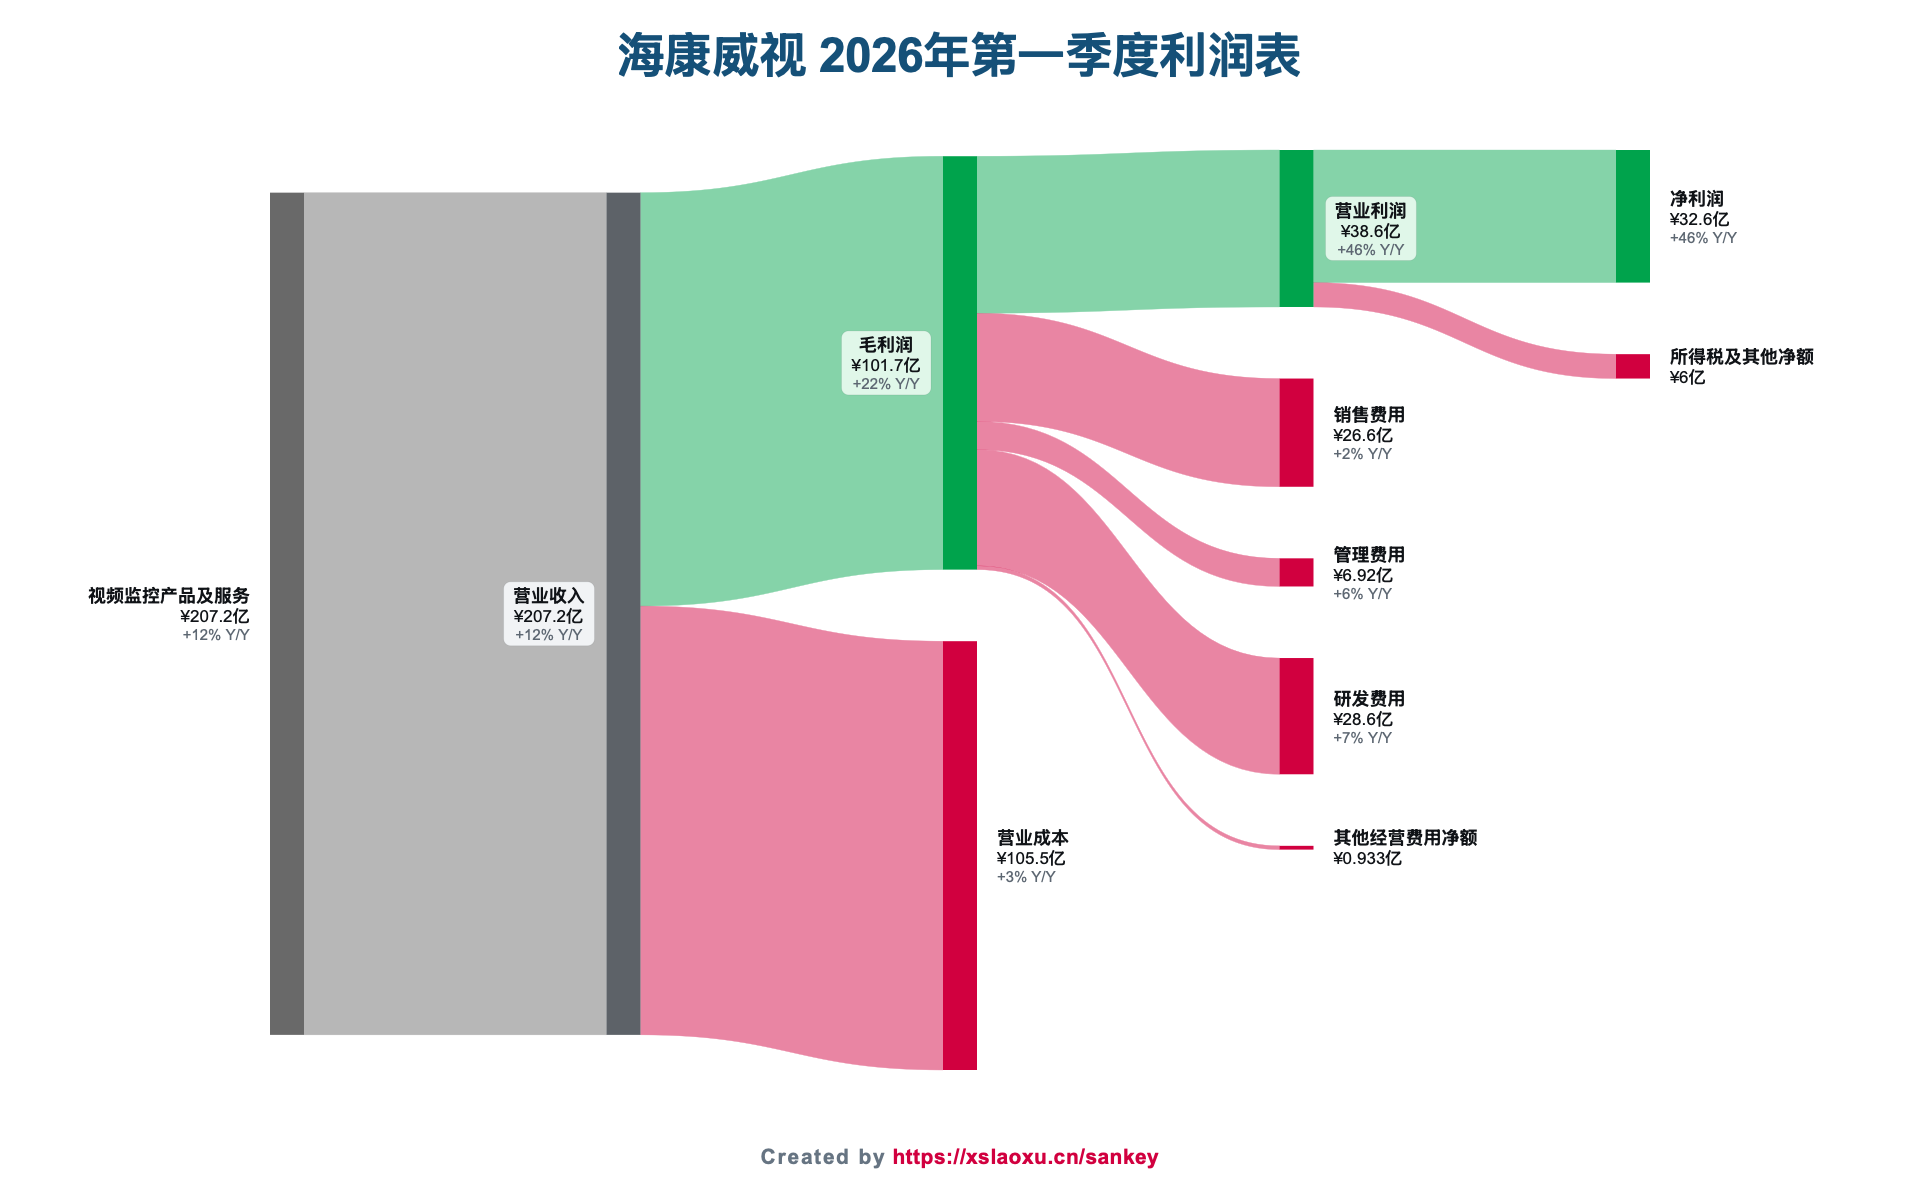
利润为什么跑这么快?答案几乎全在成本端。本期营业成本105.47亿元,同比仅增长3.34%,远低于收入11.78%的增幅。结果是毛利润101.68亿元,同比增长22.1%;毛利率从44.92%提升到49.09%,一个季度抬升4.17个百分点。公司自己给出的解释也是"收入同比增长、毛利率同比上升"。
费用端同样克制:销售费用26.62亿元只增2.34%,管理费用6.92亿元增6.15%,研发费用28.59亿元增7.01%,三项加起来的增速都低于收入。收入涨、成本几乎不涨、费用小幅涨,营业利润因此做到38.61亿元,同比增长46.1%。
但有两个地方拖了后腿。一是财务费用:本期3.08亿元,上年同期为-2.73亿元净收益,前后摆动5.81亿元,主要还是汇兑因素——海外业务占比高的公司这一季普遍中招。二是少数股东损益:从1.92亿元增加到4.80亿元,同比增长150%。这直接导致净利润增长46.2%,到归母口径只剩36.42%。创新业务子公司(萤石、机器人等)跑得越快,被少数股东分走的比例就越高。
现金流仍然是海康的老问题。经营活动现金流净额-22.20亿元,上年同期-17.37亿元,同比进一步恶化27.80%。一季度是海康传统的现金流低点,但销售商品收到的现金254.41亿元只增5.35%,慢于收入增速,说明回款节奏并没有跟上确认节奏。
这份财报的看点很清楚:毛利率能不能守住49%这个水平,才是海康这一轮利润修复能走多远的关键。成本红利总有用完的一天,收入端11.78%的增速能否再上台阶,是下一个问题。