深交所创业板 SZ300308 · 2026年第一季度
中际旭创2026年一季度财报桑基图:净利大增262%,毛利率抬升9.4个百分点
2026年一季度,中际旭创营业收入194.96亿元,同比增长192.12%;归母净利润57.35亿元,同比大增262.28%;扣非归母净利润57.18亿元,同比增长264.56%。扣非几乎等于归母,利润完全来自主业。
- 营业收入 194.96亿元 +192.12%
- 归母净利润 57.35亿元 +262.28%
- 扣非归母净利润 57.18亿元 +264.56%
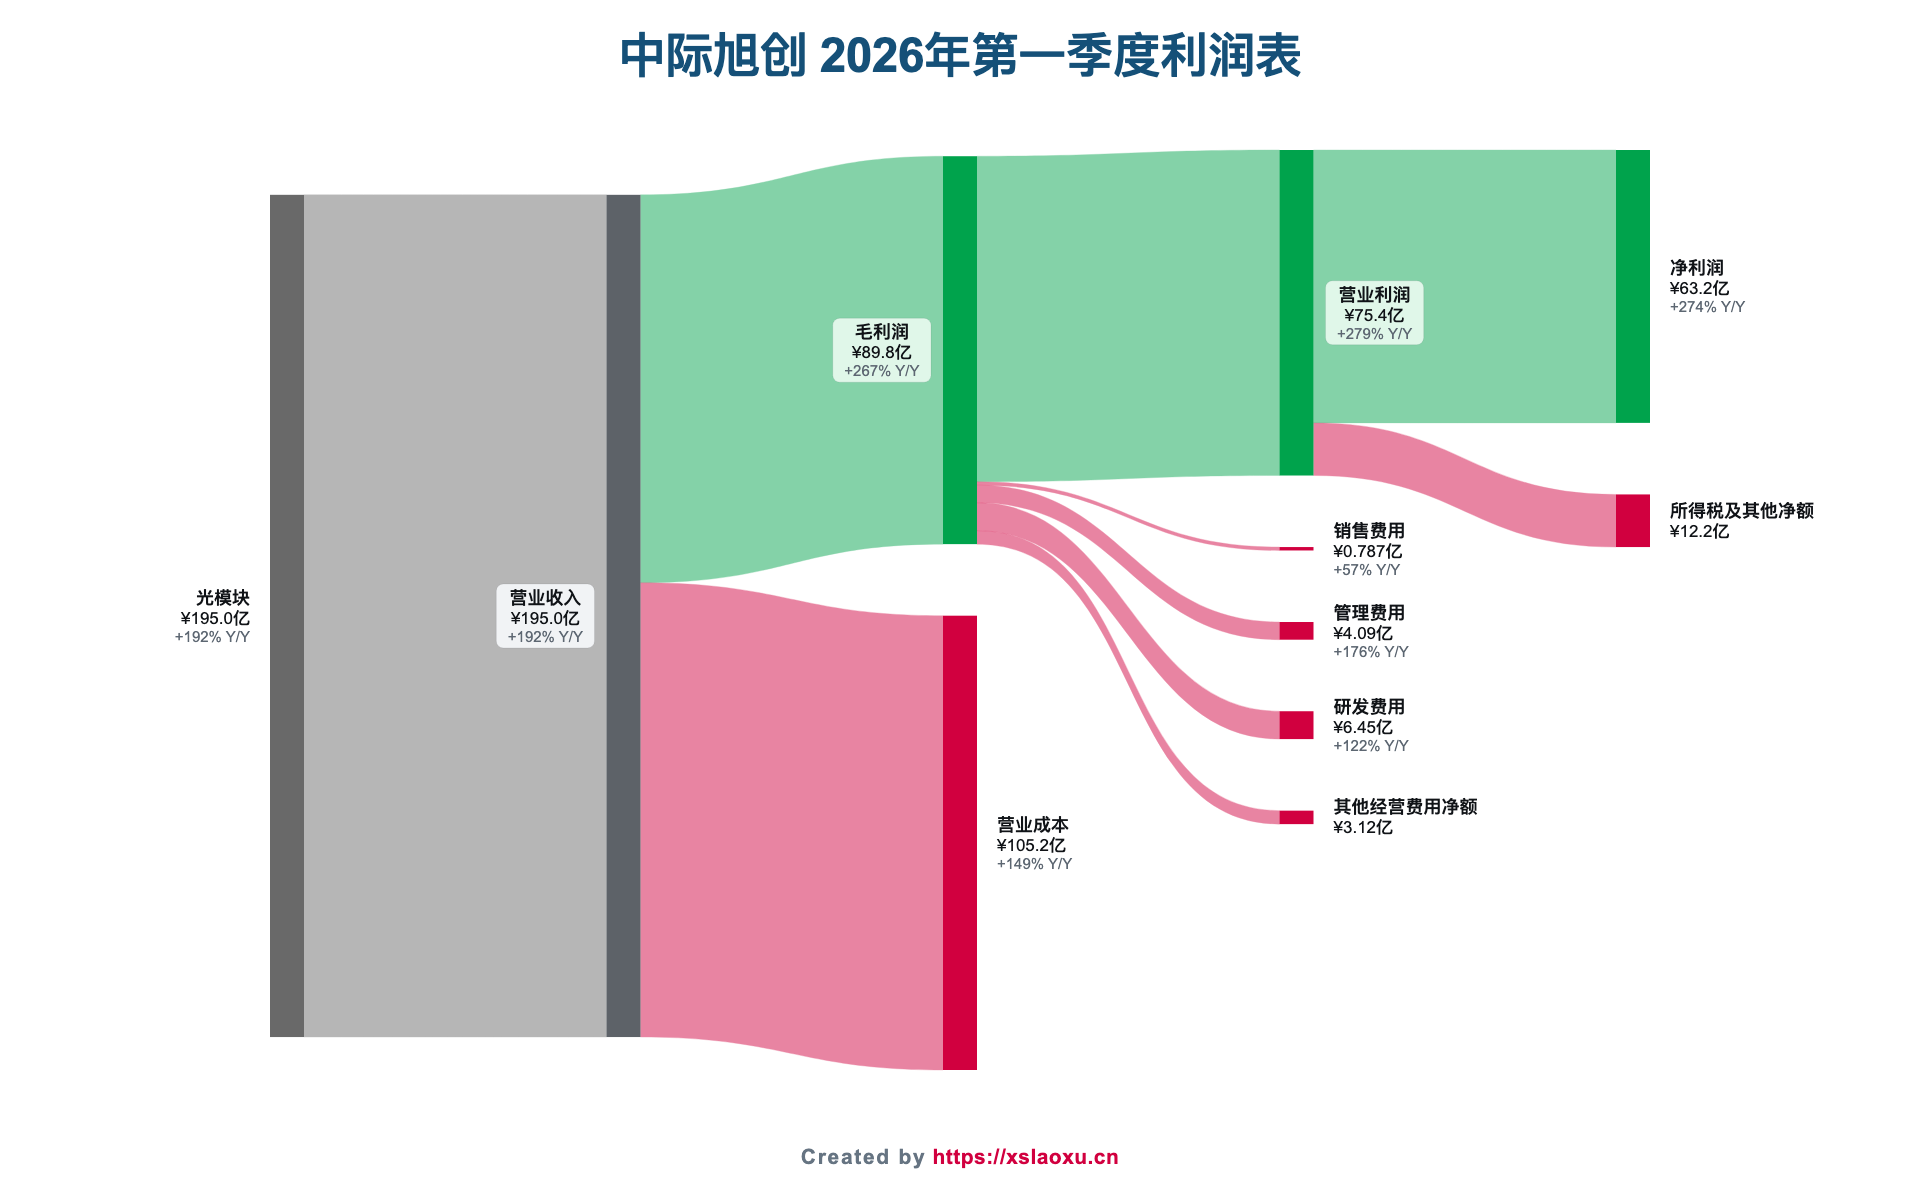
利润增速远超收入,原因在毛利率。营业成本105.17亿元,同比增长148.93%,明显慢于收入;毛利润89.80亿元,同比增长266.6%;毛利率从36.70%提升到46.06%,一个季度抬升9.36个百分点。AI数据中心对800G、1.6T高速光模块的需求下,产品结构上移和议价能力提升同时发生,这是本期最硬的变化。
费用端保持了良好杠杆:销售费用0.79亿元增57.16%,管理费用4.09亿元增175.79%,研发费用6.45亿元增122.05%,增速都低于收入的192.12%。
需要留意财务费用2.51亿元,上年同期为-0.17亿元,公司说明是汇兑损失增加。拆开看,利息收入0.83亿元、利息费用0.13亿元相抵后仍是净收入,因此这2.51亿元几乎全部来自汇率。
所得税费用12.19亿元,同比增长307.33%,快于利润总额,实际税率从15.04%升到16.18%。净利润63.17亿元,其中少数股东损益5.82亿元。
唯一需要打问号的是现金流:经营活动现金流净额33.68亿元,同比只增长55.58%。利润涨了2.6倍、经营现金流只涨0.56倍,说明高增长伴随应收和存货同步扩张,回款还没跟上确认的收入。
总结:9.36个百分点的毛利率抬升是核心;汇兑损失和现金流增速偏慢,是二季度要继续观察的两条线。