深交所主板 SZ002475 · 2026年第一季度
立讯精密2026年一季度财报桑基图:毛利多赚31亿,净利只多赚6亿
2026年一季度营业收入838.88亿元,同比增长35.77%;毛利润99.99亿元,同比增长44.8%,毛利率从11.18%小幅升到11.92%。看到这里,这是一份相当不错的财报。
- 营业收入 838.88亿元 +35.77%
- 毛利润 99.99亿元 +44.8%
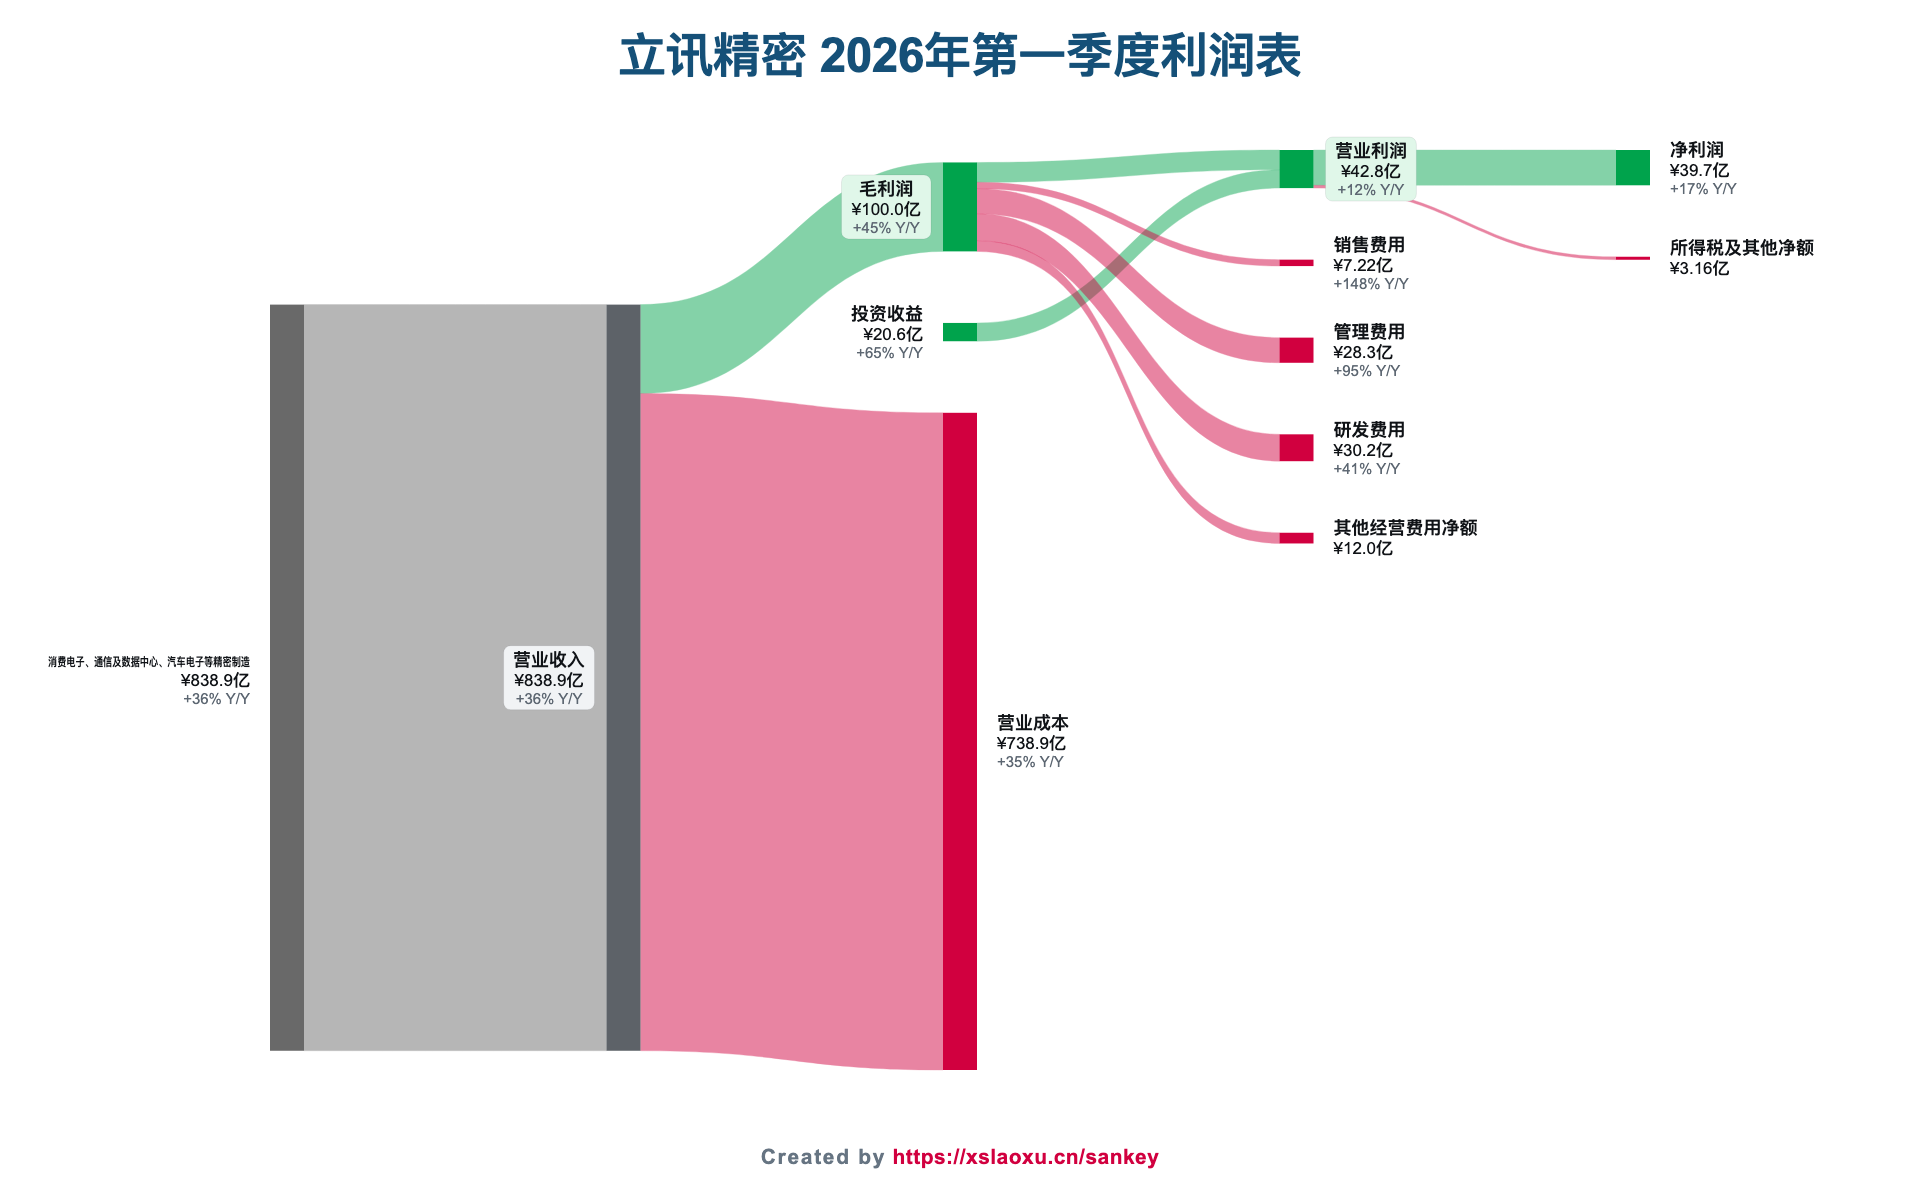
但往下走就变了味。营业利润42.84亿元,同比只增长11.81%;归母净利润36.60亿元,增长20.24%;扣非归母净利润27.76亿元,仅增长15.22%。毛利润同比多赚了30.93亿元,最终净利润只多赚5.91亿元。中间那25亿去哪了?
看费用表就清楚了。销售费用7.22亿元,同比暴增148.43%;管理费用28.27亿元,同比增长95.13%;研发费用30.21亿元,同比增长40.89%;三项合计比上年同期多花了23.87亿元。公司在资产负债表说明中提到"同比新增合并子公司业务",费用的大幅跳升与并表扩张直接相关,但增速远超收入的35.77%,是本期利润被压制的主因。
财务费用是第二把刀:本期10.47亿元,上年同期为-0.29亿元,摆动10.75亿元,公司明确说明是"利息收支及汇率波动导致汇兑损失"。同期短期借款从601.38亿元增加到810.34亿元,增长34.75%,利息支出还会继续跟上来。
撑住净利润的反而是三条非主业线索:投资收益20.58亿元(+64.97%,来自联营企业)、公允价值变动收益2.24亿元、以及所得税费用从4.45亿元降到3.23亿元,同比下降27.3%,实际税率从11.63%降到7.53%。这也是为什么归母净利润增长20.24%,而扣非只增15.22%——本期非经常性损益8.84亿元,其中金融资产公允价值及处置收益7.49亿元、委托理财收益2.72亿元、政府补助2.90亿元。
现金流依然承压:经营活动现金流净额-70.68亿元,上年同期-66.92亿元,继续为负且小幅扩大,公司解释是支付工资奖金及供应商货款。存货460.32亿元,较年初增长8.74%,属于策略性备货。
规模在快速做大,但费用、汇兑和杠杆同时在抬升。立讯这份财报的核心问题是:并购带来的收入能不能在下几个季度把费用率摊薄回去。