深交所 SZ000333 · 2026年第一季度
美的集团2026年一季度财报桑基图:1311亿营收,扣非净利下降14%
美的集团一季度营收、归母净利润和经营现金流仍保持增长,但营业利润基本持平,扣非归母净利润下降。真正值得关注的是利润结构,而不只是净利润总额。
- 营业收入 1310.99亿元 +2.55%
- 归母净利润 126.75亿元 +2.03%
- 扣非归母净利润 109.62亿元 -14.02%
- 经营现金流净额 145.29亿元 +1.45%
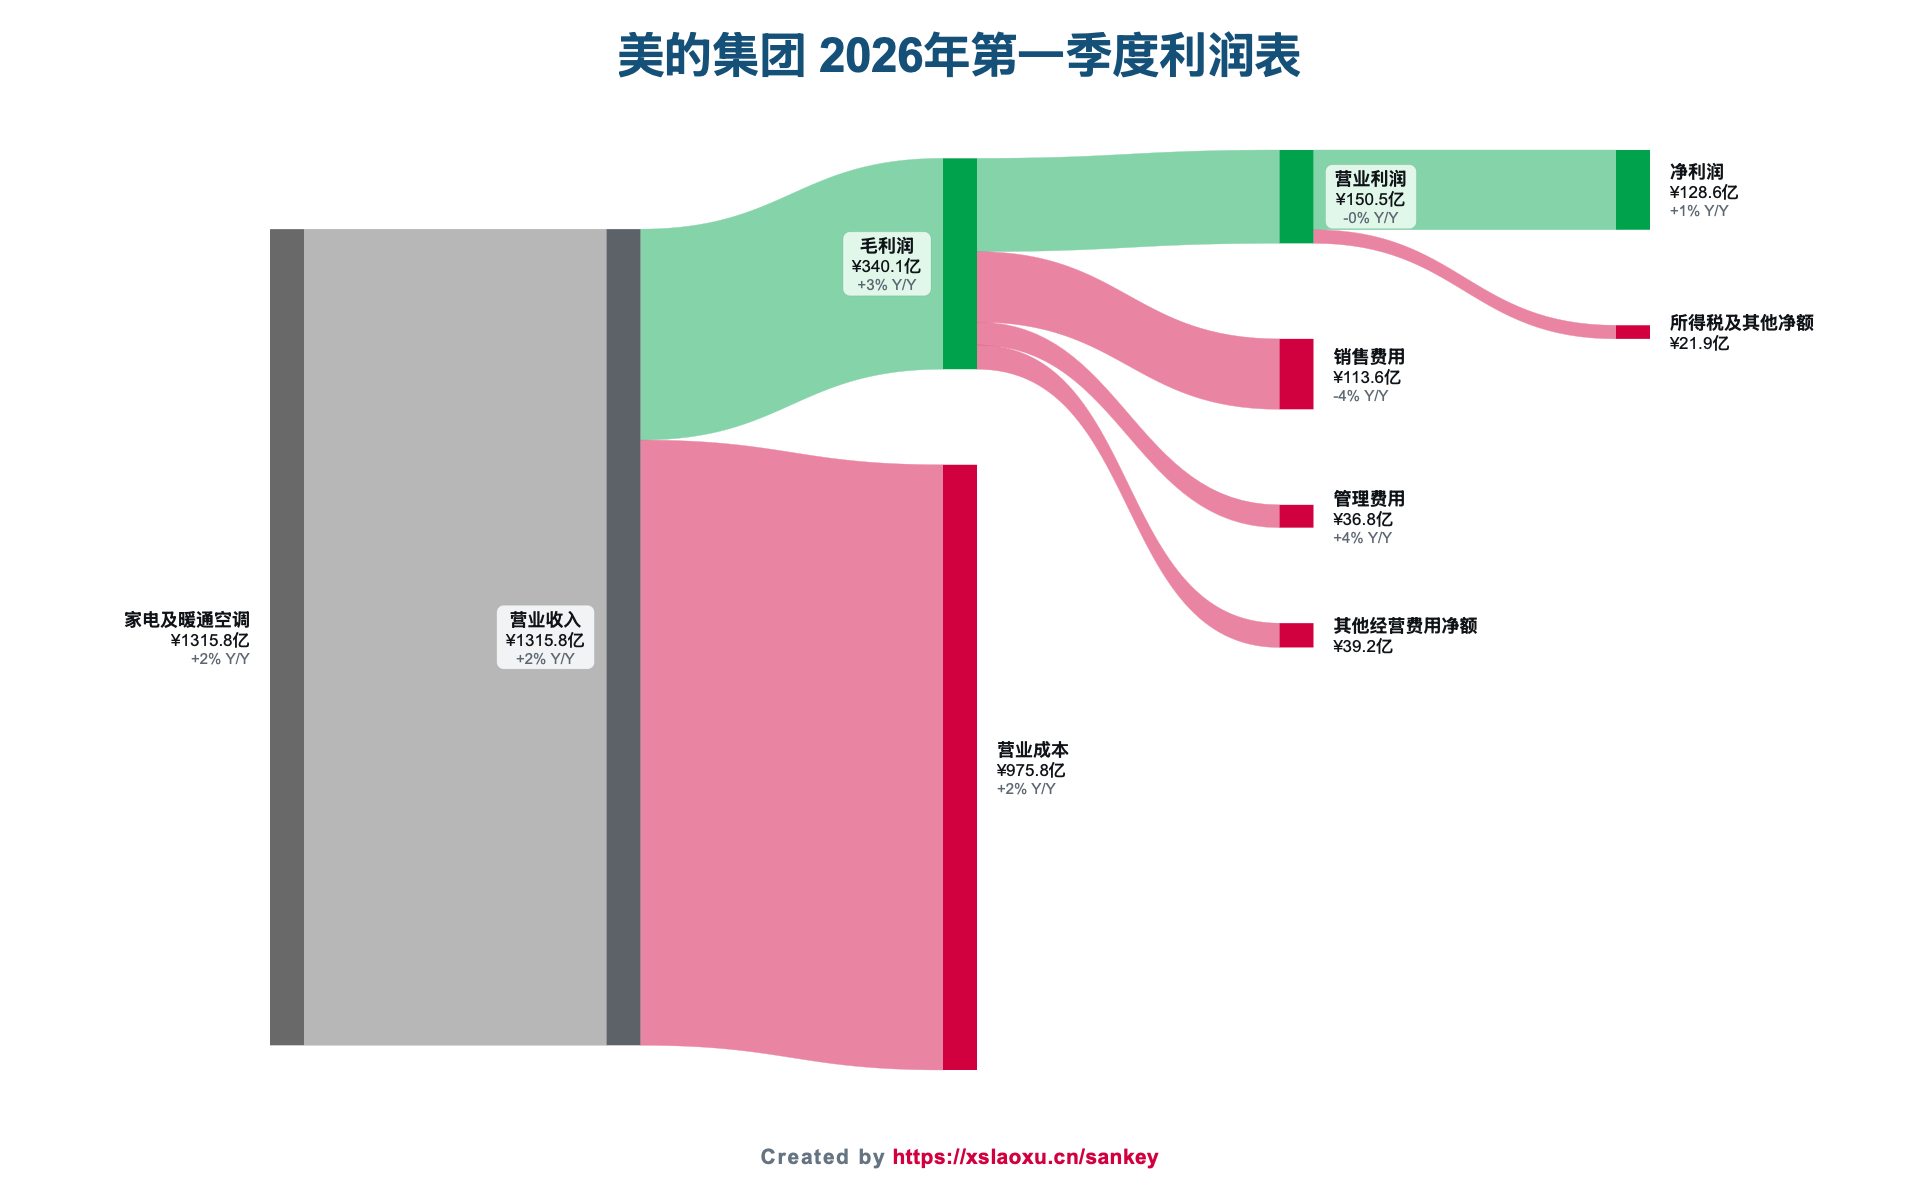
利润总额几乎没有增长
美的集团2026年一季度营业利润150.51亿元,上年同期为151.19亿元,同比下降约0.45%;利润总额151.44亿元,也只比上年同期增加约0.09亿元。换句话说,利润表在所得税之前基本没有增长。最终合并净利润128.60亿元,同比增长约0.9%;少数股东损益下降后,归母净利润增幅达到2.03%。
更值得注意的是扣非归母净利润。本期为109.62亿元,同比下降14.02%,与归母净利润之间相差17.13亿元。这部分非经常性损益主要来自资产处置、金融资产及衍生品收益,以及政府补助、减值转回等项目。
归母净利润增长主要来自非经常性损益改善
上年同期的非经常性损益为负约3.28亿元,本期转为正17.13亿元,同比改善约20.4亿元,基本填补了扣非利润减少的17.88亿元,最后才形成归母净利润增加2.52亿元。归母净利润虽然增长,但增量并不是来自扣非利润同步增长。
财务项目由上年同期28.40亿元净收入变为本期13.50亿元净费用,前后相差约41.9亿元,公司解释主要受汇兑损益变化影响。与此同时,其他收益由6.20亿元升至9.48亿元,投资收益由5.34亿元升至10.42亿元,公允价值变动则由亏损10.82亿元转为盈利6.53亿元。后三项合计同比改善约25.7亿元,部分抵消了财务项目恶化带来的冲击。
费用克制,但营业总成本增长更快
销售费用113.56亿元,同比下降约4.4%;研发费用41.66亿元,同比下降约4.2%;管理费用36.81亿元,同比增长约4.1%。不过,营业成本增长约2.4%,营业总成本增长约5.3%,仍快于营业总收入约2.5%的增速,这也是营业利润没有跟随收入增长的重要原因。
业务结构方面,楼宇科技、机器人与自动化收入分别为108亿元和82亿元,同比增长10.1%和11.8%;工业技术收入68亿元,同比下降11.7%。不同板块景气度正在分化,前两项业务能否继续扩大占比,将影响集团下一阶段的增长斜率。
现金流仍然扎实,汇率影响不能忽略
经营现金流净额145.29亿元,与净利润规模匹配。投资现金流由净流出232.17亿元转为净流入51.31亿元,主要因为收回投资收到的现金增加;筹资现金流则转为净流出116.84亿元,主要因为取得借款减少。
本期其他综合收益税后净额为-26.93亿元,其中外币报表折算差额为-21.54亿元。综合收益总额因此由129.62亿元降至101.66亿元。它不等同于净利润,却反映了汇率波动对股东权益的影响。
结论
更准确的概括是:美的集团收入规模保持稳定,经营现金流依然充足,楼宇科技和机器人业务增长较快;但营业利润没有增长,扣非归母净利润下降,归母净利润的小幅增长主要依靠非经常性损益改善来填补。
后续值得跟踪扣非利润能否恢复增长、汇率和财务项目是否继续拖累利润,以及楼宇科技、机器人等业务能否成为新的增长来源。