上交所主板 SH600028 · 2026年第一季度
中国石化2026年一季度财报桑基图:收入降3.9%,净利润反增35%
2026年一季度,中国石化营业收入7066.95亿元,同比下降3.9%;归母净利润170.06亿元,同比增长28.2%;净利润196.14亿元,同比增长35.2%;利润总额242.06亿元,同比增长32.6%。
- 营业收入 7066.95亿元 -3.9%
- 归母净利润 170.06亿元 +28.2%
- 净利润 196.14亿元 +35.2%
- 利润总额 242.06亿元 +32.6%
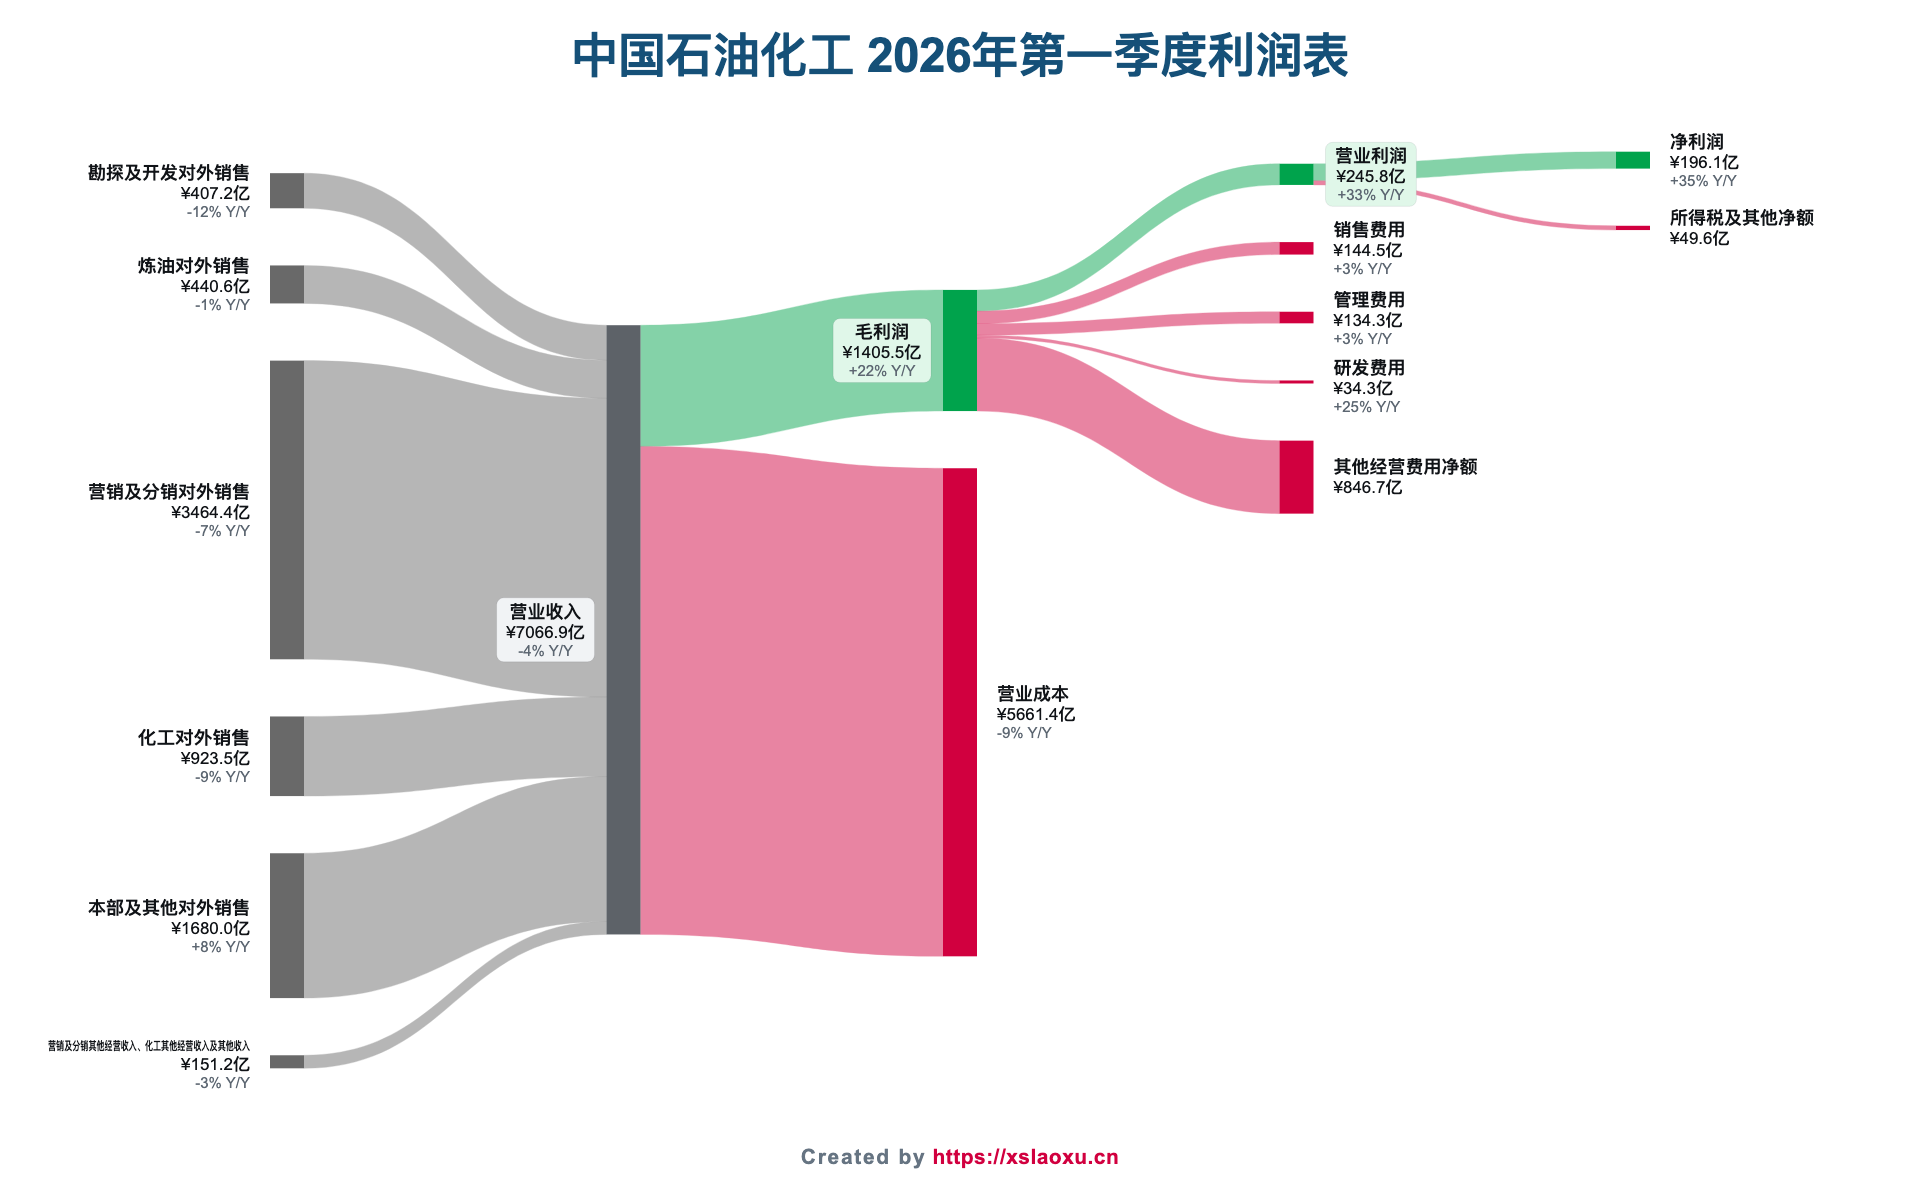
收入在缩、利润在涨,这个组合的答案全在成本端。本期营业成本5661.41亿元,同比大幅下降8.72%,降幅是收入降幅的两倍多。结果是毛利润1405.54亿元,同比增长22.05%;毛利率从15.66%提升到19.89%,一个季度抬升4.23个百分点。对炼化企业来说,这就是典型的原油价格回落带来的成本红利,加上炼油副产品价差好转。
费用端整体稳定:销售费用144.47亿元、管理费用134.34亿元均只增2.8%;研发费用34.27亿元,同比增长25.2%,是唯一大幅增加的一项;财务费用33.17亿元,同比下降27.56%。
但利润表里有一条巨大的反向拖累:公允价值变动损益本期为-89.97亿元,上年同期为+24.63亿元,前后摆动114.60亿元。这主要来自原油和成品油的套期保值头寸——油价上行时,套保合约产生浮亏。也就是说,如果没有这条近90亿元的损失,本期利润的增幅还要显著更高。这也提醒一点:中国石化的利润里,套保盈亏是一条会来回摆动的大线。
另外两条负向:其他收益8.96亿元(上年14.32亿元)、投资收益8.80亿元(上年16.47亿元,下降46.6%)。税金及附加713.92亿元,同比增长9.2%,在收入下降的背景下逆势增加,占收入比重从8.89%升到10.10%。
最后一个值得单独看的是分配结构:少数股东损益26.08亿元,上年同期12.42亿元,同比增长110%。这直接导致净利润增长35.2%,到归母口径只剩28.2%,中间损失了7个百分点。合资炼化和销售板块子公司的盈利改善,有相当一部分没有落到上市公司股东手里。
一句话总结:这是一份"油价帮了忙、套保拖了后腿、少数股东分走一块"的财报。成本红利能持续多久,取决于原油价格;而套保损益会不会在下个季度反向修复,是另一个变量。