上交所主板 SH600000 · 2026年第一季度
浦发银行2026年一季度财报桑基图:利润总额增7.78%,净利润只增2.22%
2026年一季度,浦发银行营业收入465.73亿元,同比增长1.42%;利润总额217.24亿元,同比增长7.78%;归母净利润178.61亿元,同比只增长1.49%;扣非归母净利润179.03亿元,同比增长1.83%。
- 营业收入 465.73亿元 +1.42%
- 利润总额 217.24亿元 +7.78%
- 扣非归母净利润 179.03亿元 +1.83%
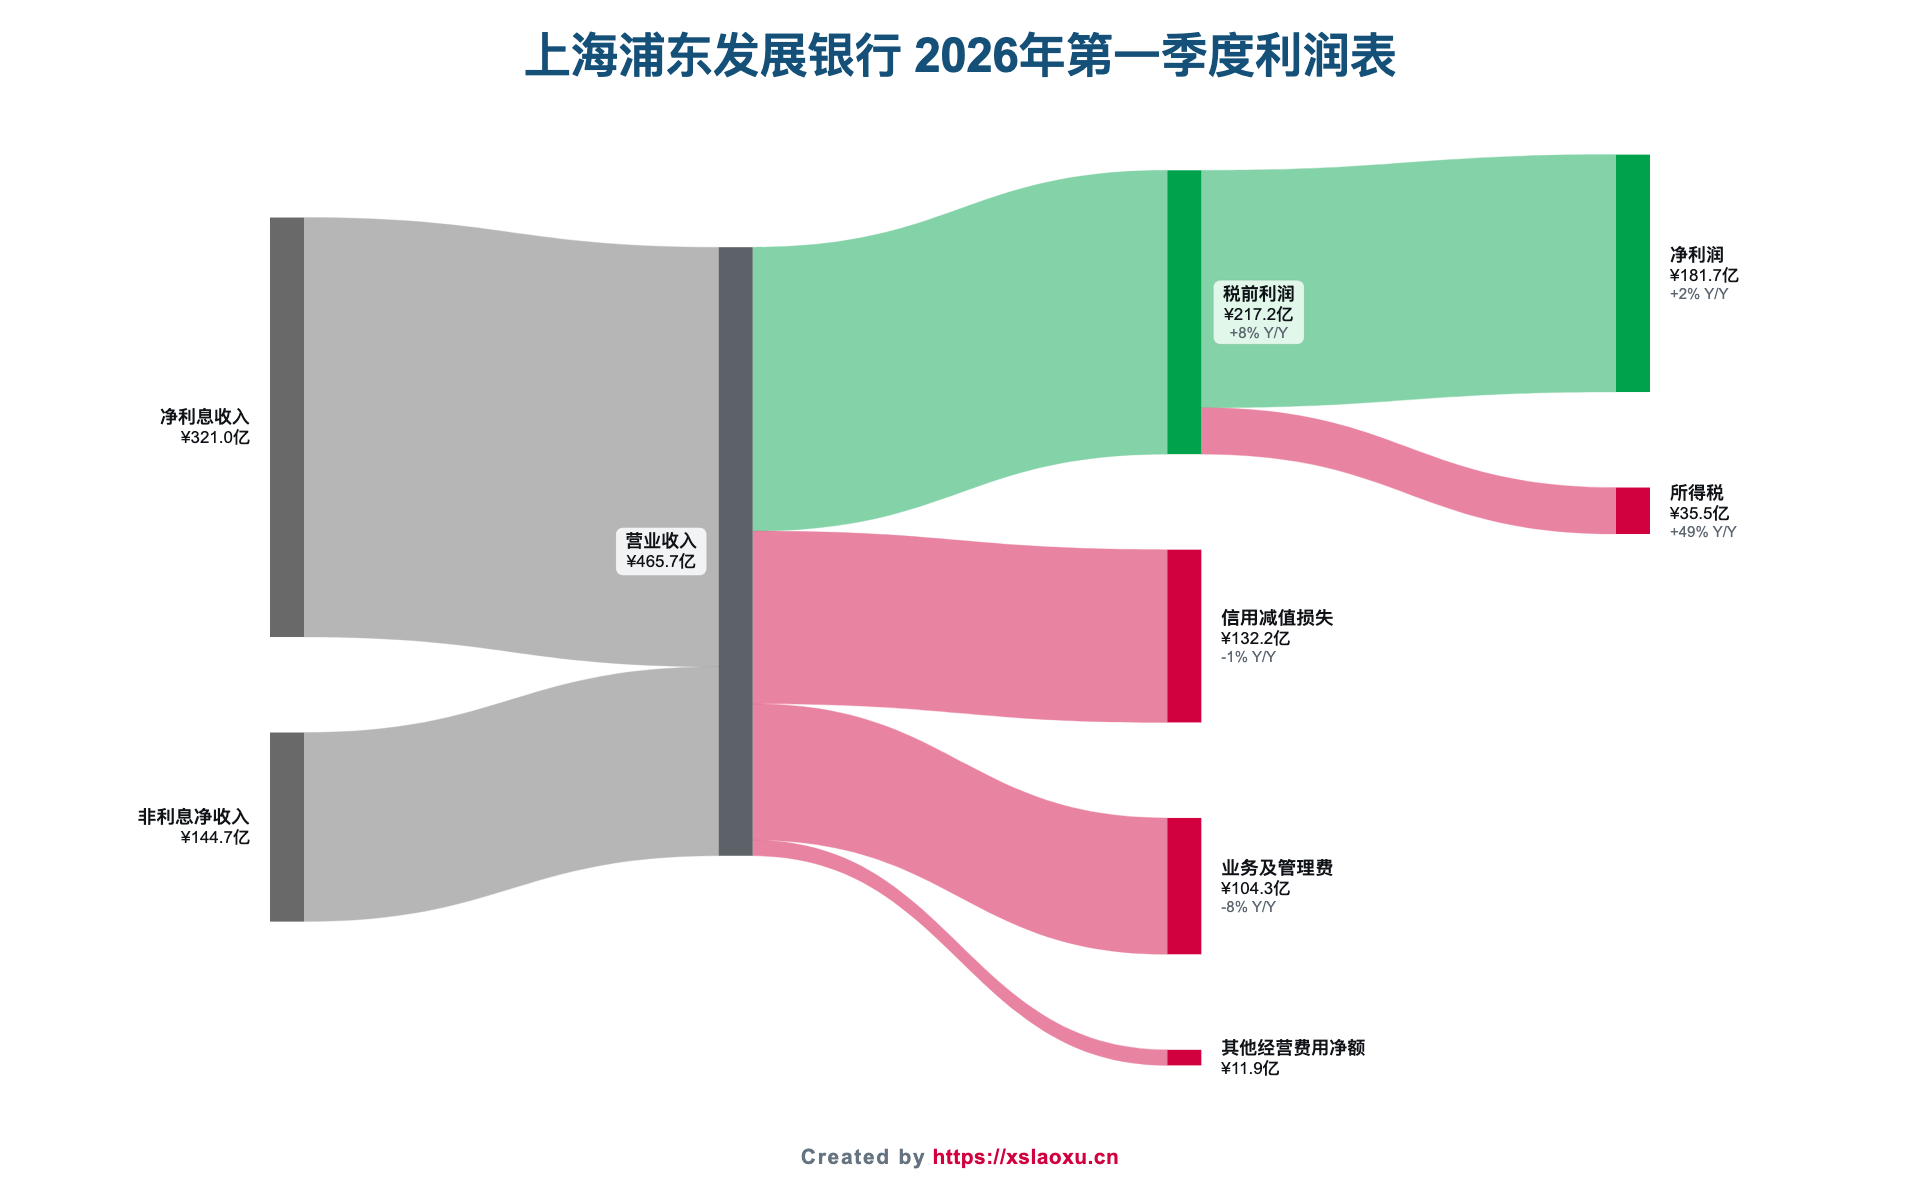
利润总额增7.78%,到净利润只剩2.22%、归母只剩1.49%——中间被什么吃掉了?答案是所得税费用:本期35.54亿元,上年同期23.79亿元,同比增长49.4%;实际税率从11.80%升到16.36%,抬升4.56个百分点。仅这一项就多支出11.75亿元,几乎等于利润总额15.69亿元增量的四分之三。
收入结构的变化同样剧烈。利息净收入321.03亿元,同比增长12.43%,在营业收入中占比从62.18%升到68.93%,上升6.75个百分点。拆开看:利息收入654.27亿元,同比下降2.79%;利息支出333.24亿元,同比大幅下降14.00%,一个季度少付54.25亿元。和同业一样,这是负债成本下行撑起来的净利息收入,公司的表述是"净息差水平企稳微升"。
非利息收入则在收缩。手续费及佣金净收入62.73亿元,同比下降5.46%,占营收比重降至13.47%;投资损益33.89亿元,上年同期82.39亿元,同比下降58.9%;汇兑损益从+9.59亿元转为-1.75亿元。补上缺口的是公允价值变动损益31.01亿元(上年同期仅-0.08亿元),改善31.09亿元——又是一次"已实现收益变浮盈"的转换。
成本端是本期的亮点。营业支出247.84亿元,同比下降3.78%。其中业务及管理费104.35亿元,同比下降7.57%,降本力度很大;信用减值损失132.22亿元,同比下降1.48%。
资产质量在改善:不良贷款余额718.20亿元,较上年末减少1.70亿元;不良贷款率1.23%,较上年末下降0.03个百分点,实现"双降";拨备覆盖率204.79%。需要注意的是,204.79%的拨备覆盖率在股份行里并不算厚,安全垫比同业薄。
经营活动现金流净额917.24亿元,上年同期为-2020.02亿元,主要是客户存款和同业存放的现金净流入增加。
总结:浦发这一季是"息差企稳、降本见效、资产质量双降"的组合,方向都对;但营收只增1.42%,中收还在下滑,利润增长又被所得税吃掉大半。真正要跟踪的是实际税率会不会回落,以及手续费收入什么时候止跌。