上交所主板 SH601899 · 2026年第一季度
紫金矿业2026年一季度财报桑基图:收入增25%、成本只增3%,毛利率飙13.4个百分点
2026年一季度,紫金矿业营业收入984.98亿元,同比增长24.79%;利润总额315.84亿元,同比增长115.03%;净利润251.66亿元,同比增长101.90%;归母净利润200.79亿元,同比增长97.50%。
- 营业收入 984.98亿元 +24.79%
- 利润总额 315.84亿元 +115.03%
- 净利润 251.66亿元 +101.90%
- 归母净利润 200.79亿元 +97.50%
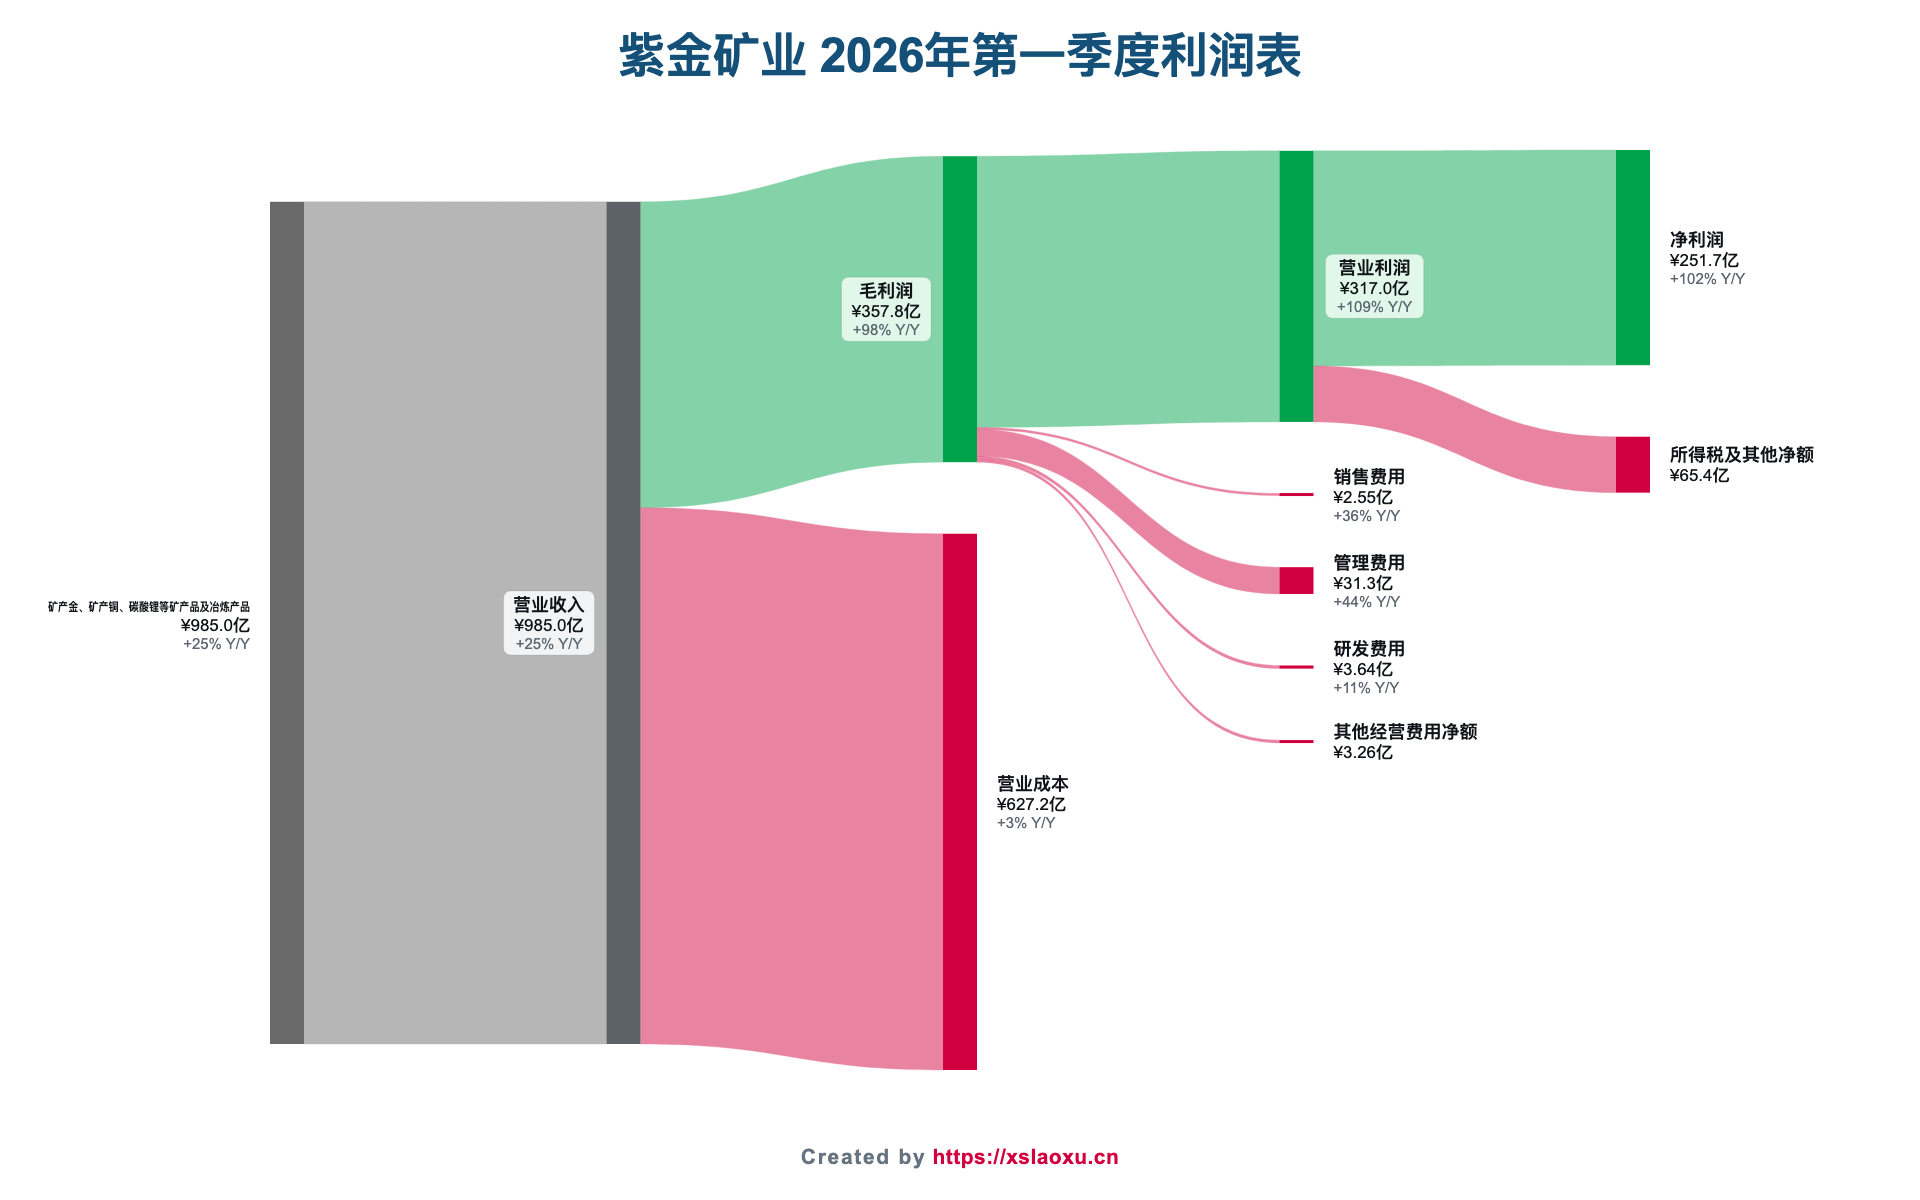
答案藏在成本这一行:营业成本627.18亿元,同比仅增长3.04%。收入涨24.79%、成本只涨3.04%,两者差了近22个百分点。
结果是毛利润357.80亿元,同比增长98.07%;毛利率从22.89%飙升到36.33%,一个季度抬升13.44个百分点。这是利润翻倍的全部来源。
对矿业公司来说含义很清楚:矿山开采成本相对刚性,不随金属价格波动,因此金价、铜价上涨的部分几乎原封不动变成利润。公司也说明,核心指标大幅增长主要得益于主营金属品种价格同比上涨。这就是典型的资源股价格弹性。
费用端随规模有所增长但无碍大局:税金及附加28.37亿元增59.9%,管理费用31.30亿元增44.5%,销售费用2.55亿元增36.3%,研发费用3.64亿元增10.9%,财务费用7.11亿元增27.8%。这些增量相对于177亿元的毛利增量微不足道。
现金流同样扎实:经营活动现金流净额278.32亿元,同比增长122.15%,增速甚至高于净利润的101.90%,说明这轮利润是真金白银收回来的。
一点提醒:净利润251.66亿元与归母200.79亿元之间差了50.87亿元,少数股东损益占净利润的20.2%。紫金多数大型矿山非全资持有,海外项目尤其如此,因此利润增长不会等比例落到上市公司股东手里——净利润增101.90%,到归母口径变成97.50%。
总结:纯粹由金属价格驱动的财报,成本刚性放大了价格弹性,现金流质量优秀。下一步的变量只有一个——金属价格能不能站住。